Revenus trop élevés pour MaPrimeRénov : ce qui reste pour rénover
Le simulateur rend son verdict en une ligne : profil rose, ménage aux revenus supérieurs. En face des travaux que vous aviez listés, presque plus rien. Avoir des revenus trop élevés pour MaPrimeRénov ne condamne pourtant pas à rénover seul contre tous : la TVA à 5,5 %, les primes des fournisseurs d’énergie et l’éco-prêt à taux zéro ne regardent pas votre avis d’imposition, et une part de la prime subsiste même tout en haut du barème. Voici où passe la frontière des plafonds, ce que chaque profil conserve, et les leviers qui restent quand la subvention s’amenuise. Ces repères restent généraux : pour votre situation précise, le rendez-vous gratuit avec un conseiller France Rénov’ fait foi.
Revenus trop élevés pour MaPrimeRénov : où passe la frontière ?
Tout se joue sur le revenu fiscal de référence de votre foyer, comparé à un barème qui dépend de votre région et du nombre de personnes sous votre toit. L’Anah classe les ménages en quatre profils : bleu (très modestes), jaune (modestes), violet (intermédiaires) et rose (supérieurs). Contrairement à une idée répandue, seul le profil rose est réellement écarté de l’essentiel du dispositif. Un ménage violet, lui, reste aidé sur la plupart des travaux, avec les conditions détaillées de MaPrimeRénov’ qui continuent de s’appliquer.
| Personnes dans le foyer | En Île-de-France, profil supérieurs au-delà de | Dans les autres régions, au-delà de |
|---|---|---|
| 1 | 40 851 € | 31 185 € |
| 2 | 60 051 € | 45 842 € |
| 4 | 84 562 € | 64 550 € |
Ces seuils correspondent au plafond du profil intermédiaires dans le barème officiel publié par France Rénov’, légèrement relevé en début d’année 2026. Le revenu retenu est celui de l’année précédente : pour une demande déposée en 2026, c’est le revenu fiscal de référence de 2025, celui de l’avis d’imposition reçu à l’été 2026, qui compte, en additionnant tous les membres du foyer, même imposés séparément.
Cette mécanique réserve des surprises dans les deux sens. Une année creuse, un départ à la retraite ou un enfant qui quitte le foyer peuvent vous faire changer de profil d’une année sur l’autre. Avant de renoncer, refaites le calcul avec l’avis le plus récent : la frontière n’est pas là où beaucoup l’imaginent.
Que verse encore MaPrimeRénov quand on dépasse les plafonds ?
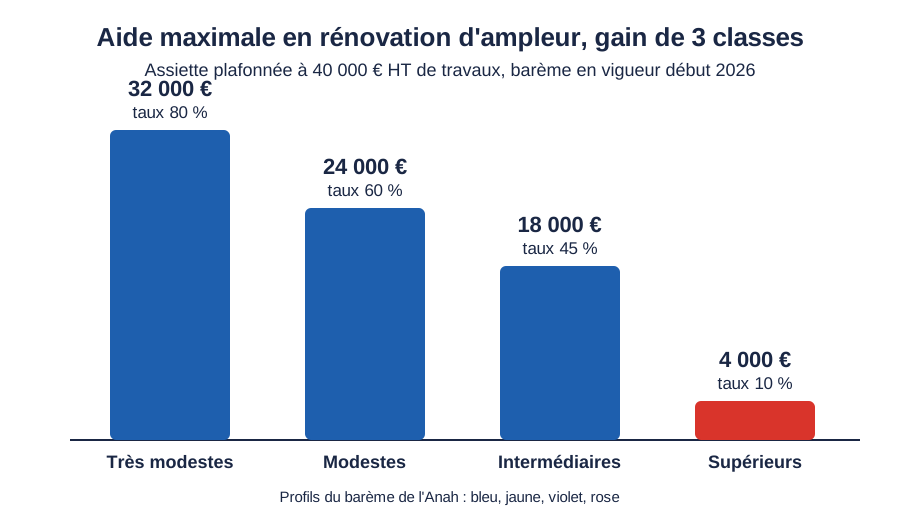
Pour un ménage intermédiaire, l’aide reste substantielle. Pour un ménage supérieurs, il ne reste qu’une seule porte : la rénovation d’ampleur, à un taux de 10 %. Le parcours par geste, celui qui finance un équipement isolé, lui est fermé.
| Profil | Parcours par geste | Rénovation d’ampleur | Cumul maximal des aides publiques en ampleur |
|---|---|---|---|
| Intermédiaires (violet) | Oui, forfaits réduits : 3 000 € pour une pompe à chaleur air/eau, contre 4 000 € pour un ménage modeste | 45 % du montant HT des travaux | 80 % du coût TTC |
| Supérieurs (rose) | Non | 10 % du montant HT des travaux | 50 % du coût TTC |
La rénovation d’ampleur a ses règles propres : un logement de plus de quinze ans classé E, F ou G, situé en métropole, un programme comprenant au moins deux gestes d’isolation et un gain d’au moins deux classes au DPE, un accompagnement obligatoire et, depuis la réouverture du guichet le 23 février 2026, un rendez-vous préalable avec un conseiller France Rénov’. L’assiette est plafonnée à 30 000 € HT pour un gain de deux classes et 40 000 € HT à partir de trois. Concrètement, sur un chantier de 40 000 € HT qui gagne trois classes, un foyer rose touche au mieux 4 000 €, quand un foyer violet peut recevoir jusqu’à 18 000 €.
Un point de calendrier mérite l’attention des profils violets. Un projet de décret présenté au Conseil national de l’habitat le 2 juillet 2026, toujours pas publié au Journal officiel au 7 août 2026, prévoit de sortir six gestes du parcours par geste au 1er septembre 2026, dont les combles, les fenêtres et les chauffe-eau. S’il paraît en l’état, un dossier déposé avant cette date resterait instruit selon les règles en vigueur au jour du dépôt : mieux vaut ne pas attendre pour un geste isolé encore aidé.
Quelles aides restent ouvertes sans condition de ressources ?
Trois leviers ne demandent jamais votre avis d’imposition, et ils se cumulent. Les certificats d’économies d’énergie obligent les fournisseurs d’énergie à financer une partie de vos travaux, quel que soit votre revenu, avec des montants qui dépendent du geste réalisé. La TVA à 5,5 % sur les travaux de rénovation énergétique s’applique directement sur la facture dès que le logement a plus de deux ans. Et l’éco-prêt à taux zéro avance jusqu’à 50 000 € sans intérêts sur vingt ans, sans aucune condition de ressources, même si la banque conventionnée reste libre d’apprécier votre solvabilité.
À ces trois dispositifs nationaux s’ajoutent des aides locales souvent ignorées. Certaines communes et intercommunalités votent une exonération de taxe foncière après travaux, à un taux compris entre 50 et 100 % pendant trois ans, pour les logements achevés depuis plus de dix ans ayant reçu plus de 10 000 € de dépenses de rénovation énergétique sur l’année précédente, ou plus de 15 000 € sur les trois années précédentes, à condition de déposer une déclaration au service des impôts avant le 1er janvier. Régions, départements et communes versent aussi leurs propres subventions, sans toujours reprendre les plafonds nationaux : le simulateur public Mes Aides Réno et votre espace conseil France Rénov’ permettent de faire le tour de ce que votre territoire a voté.
Bailleur au-dessus des plafonds : quels leviers fiscaux à la place ?
Pour un logement mis en location nue et imposé au régime réel, la déduction remplace en partie la subvention. Le déficit foncier permet de soustraire les travaux de vos loyers imposables, puis d’imputer jusqu’à 10 700 € par an sur votre revenu global, le surplus se reportant sur les années suivantes. La mécanique a une particularité qui tombe bien : plus votre taux d’imposition est élevé, plus chaque euro de travaux déduit vous fait économiser d’impôt. Elle avantage précisément les foyers que le barème de l’Anah écarte.
Ces leviers supposent toutefois des choix de gestion : ils ne valent que pour un bien loué, dans la durée, et au régime réel plutôt qu’au micro-foncier. Avant d’arbitrer, un échange avec un professionnel du chiffre ou un notaire évite les faux pas, notamment sur le sort des travaux déjà déduits le jour d’une revente.
Comment financer un reste à charge presque entier ?
Sans subvention significative, le reste à charge se confond presque avec le devis. Notre guide du reste à charge détaille les ordres de grandeur selon les travaux : pour un ménage supérieurs, une rénovation complète à 40 000 € HT laisse souvent plus de 35 000 € à trouver, même avec la TVA à 5,5 % et les primes des fournisseurs.
Les voies classiques gardent leur logique. Puiser dans l’épargne évite tout intérêt mais dégarnit le matelas de précaution. Le crédit est en général plus accessible aux revenus élevés, à un détail près : si votre résidence principale porte déjà un emprunt, la mensualité supplémentaire peut buter sur le taux d’effort que la banque accepte de retenir. L’éco-prêt à taux zéro, lui, reste le seul emprunt gratuit du lot.
Il existe aussi une voie sans mensualité : le financement VesTY de la part que les aides ne couvrent pas, sans crédit ni mensualité. VesTY paie votre reste à charge et se rémunère à la sortie, devant notaire, sur une part de la valeur future du bien : vous ne remboursez rien chaque mois, vous restez propriétaire majoritaire, et VesTY demeure copropriétaire minoritaire et silencieux pendant la durée du contrat. La contrepartie est réelle et doit être pesée : une fraction de la valeur de votre logement est cédée à terme, en échange de travaux payés sans toucher ni à votre épargne ni à votre capacité d’emprunt.
Questions fréquentes
-
MaPrimeRénov’ est-elle supprimée pour les ménages aux revenus supérieurs ? Non, mais elle est réduite à un seul cas de figure. Le parcours par geste, qui finance un équipement isolé comme une pompe à chaleur, est fermé au profil rose. La rénovation d’ampleur lui reste ouverte, à un taux de 10 % du montant hors taxes des travaux, dans la limite d’une assiette de 30 000 à 40 000 € selon le gain de classes au DPE, soit 3 000 à 4 000 € d’aide au maximum. Le cumul de toutes les aides publiques en rénovation d’ampleur est par ailleurs plafonné à 50 % du coût TTC du chantier pour ce profil. Depuis la réouverture du guichet le 23 février 2026, l’ensemble des ménages peut déposer un dossier, quel que soit son niveau de revenus.
-
Peut-on obtenir l’éco-prêt à taux zéro avec des revenus élevés ? Oui, c’est même l’un des rares dispositifs nationaux totalement indifférent au revenu. L’éco-prêt à taux zéro finance jusqu’à 50 000 € de travaux de rénovation d’ampleur sur une durée pouvant atteindre vingt ans, sans intérêts ni condition de ressources, et il se cumule avec MaPrimeRénov’, les primes des fournisseurs d’énergie et la TVA à 5,5 %. Il reste un crédit : la banque conventionnée qui le distribue examine votre capacité de remboursement comme pour tout emprunt, et peut refuser un dossier trop chargé. Pour un foyer aisé dont le taux d’endettement le permet, c’est en général la première brique du plan de financement.
-
Quel revenu est pris en compte pour le barème de MaPrimeRénov’ ? Le revenu fiscal de référence de l’année précédant la demande : un dossier déposé en 2026 s’appuie sur les revenus de 2025, ceux de l’avis d’imposition reçu à l’été 2026. Tous les occupants du foyer comptent, même s’ils remplissent des déclarations séparées. Le barème distingue l’Île-de-France du reste du pays et il est revalorisé chaque année, la dernière fois en début d’année 2026. Une baisse de revenus, un départ du foyer ou un passage à la retraite peuvent donc faire changer de profil d’une année sur l’autre : refaire la vérification avant chaque projet évite de renoncer à tort.
Et votre projet ?
Au-dessus des plafonds, l’essentiel du chantier reste à votre charge. Estimez en quelques minutes la somme à financer après les aides qui vous restent, et voyez ce que VesTY prendrait en charge, sans dette ni mensualité.
Ça peut aussi vous intéresser
- Rénover sans apport ni épargne : alors comment faire ?
- Statut du bailleur privé : l’amortissement pour rénover
- Rénovation d’ampleur ou par geste : comment choisir
Sources
- Economie.gouv, MaPrimeRénov’ rénovation d’ampleur (taux 80/60/45/10 %, plafonds et écrêtement) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-renovation-dampleur-tout-savoir-sur-cette-aide
- Economie.gouv, MaPrimeRénov’ parcours par geste : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-parcours-par-geste-la-prime-pour-la-renovation-energetique
- France Rénov’, barème des ressources MaPrimeRénov’ : https://france-renov.gouv.fr/bareme
- Effy, plafonds de ressources MaPrimeRénov’ 2026 (barème chiffré, recoupé avec PrimesEnergie) : https://www.effy.fr/aide-energetique/ma-prime-renov/plafonds-ressources
- ANIL, les certificats d’économies d’énergie : https://www.anil.org/votre-besoin/renover/financer-lamelioration-de-votre-logement/les-certificats-deconomies-denergie-cee/
- Service-Public, éco-prêt à taux zéro (fiche F19905) : https://www.service-public.gouv.fr/particuliers/vosdroits/F19905
- Légifrance, code général des impôts, article 1383-0 B (exonération de taxe foncière pour dépenses de rénovation énergétique) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000048835829/2025-01-01
- Economie.gouv, rénovation énergétique : les aides auxquelles vous pouvez prétendre : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/renovation-energetique-les-aides-auxquelles-vous-pouvez-pretendre