Exonération de taxe foncière après travaux : la règle et la démarche
Vous venez de régler un chantier de plusieurs milliers d’euros, et l’avis de taxe foncière qui arrive dans votre espace en ligne n’en tient aucun compte. Un article du code général des impôts autorise pourtant votre commune à effacer cette taxe pendant trois ans, à hauteur de la moitié ou de la totalité de sa part. Le piège est double : cette exonération de taxe foncière n’existe que si votre commune l’a votée, et elle se demande avant le 1er janvier de l’année d’application, pas au moment de régler l’avis. Voici les conditions exactes, la façon de vérifier ce que votre commune a décidé, et la déclaration à déposer pour ne pas laisser passer la fenêtre. Ces repères sont généraux et ne remplacent pas la réponse de votre service des impôts sur votre situation.
Qu’est-ce que l’exonération de taxe foncière après travaux d’économie d’énergie ?
Une remise votée localement, jamais un droit automatique. L’article 1383-0 B du code général des impôts permet aux communes et aux intercommunalités à fiscalité propre d’exonérer de taxe foncière, à concurrence d’un taux compris entre 50 % et 100 % et pour la part qui leur revient, les logements ayant fait l’objet de dépenses de rénovation énergétique. Deux voisins séparés par une limite de commune peuvent donc, pour un chantier identique, obtenir l’un une exonération totale et l’autre rien du tout.
La durée est fixe et courte : trois ans, à compter de l’année qui suit celle du paiement des dépenses. Le texte ajoute une clause qu’on oublie souvent, celle qui interdit de recommencer indéfiniment : l’exonération ne peut pas être renouvelée au cours des dix années suivant celle de l’expiration d’une période d’exonération. Autrement dit, un propriétaire qui enchaîne les chantiers ne cumule pas les périodes.
Quelles conditions votre logement et vos travaux doivent-ils remplir ?
Deux conditions, et elles ont changé. La rédaction en vigueur depuis le 1er janvier 2025, issue de l’article 143 de la loi de finances pour 2024, exige que le logement soit achevé depuis plus de dix ans au 1er janvier de la première année d’exonération. L’ancienne rédaction, qui réservait le dispositif aux logements achevés avant le 1er janvier 1989, n’est plus celle du code. La nuance compte : une maison livrée au début des années 2000 est désormais dans le champ, alors qu’elle en était exclue.
| Condition | Ce que le texte exige |
|---|---|
| Ancienneté du logement | Achevé depuis plus de dix ans au 1er janvier de la première année d’exonération |
| Montant des dépenses | Plus de 10 000 € par logement sur l’année précédant la première année d’exonération, ou plus de 15 000 € par logement sur les trois années précédentes |
| Nature des travaux | Prestations de rénovation énergétique et équipements associés relevant du taux réduit de TVA, hors prestations d’entretien |
| Décision locale | Une délibération de la commune ou de l’intercommunalité fixant le taux, entre 50 % et 100 % |
Le seuil se raisonne en dépenses payées, pas en travaux terminés ni en devis signés. C’est la date de règlement qui compte, ce qui a une conséquence pratique : un chantier réglé à cheval sur deux années civiles peut passer sous les 10 000 € annuels et devoir se rattraper sur le compte des trois ans. La doctrine fiscale publiée au Bulletin officiel des finances publiques précise que les montants s’entendent toutes taxes comprises, et que les subventions et primes perçues ne viennent pas en déduction du seuil.
En copropriété, le raisonnement se fait sur la quote-part de chaque copropriétaire dans les travaux votés, et la date retenue est celle du paiement définitif du syndic à l’entreprise, selon cette même doctrine. Attention enfin au périmètre : le texte visant des prestations facturées par une entreprise, des matériaux achetés directement par le propriétaire et posés par lui-même n’ouvrent pas le droit. Le taux réduit de TVA à 5,5 % sert ici de référentiel technique, puisque c’est à lui que le code renvoie pour définir les travaux éligibles. Le texte de l’article 1383-0 B ne mentionne, lui, aucune qualification particulière de l’entreprise, contrairement à ce qu’affirment plusieurs sites commerciaux : c’est donc du côté des critères du taux réduit qu’il faut regarder, et le service des impôts qui tranche un cas précis.
Comment savoir si votre commune a voté l’exonération ?
Le plus rapide est de passer par le service public de recensement des aides. Le simulateur officiel des aides à la rénovation, mis à disposition par l’administration, indique commune par commune si cette exonération a été instituée : la page exonération de taxe foncière du service Mes Aides Réno répond sur la seule saisie du code postal, et Service-Public renvoie vers le même outil. La direction générale des finances publiques ne publie pas, elle, de liste directement lisible des communes délibérantes.
Le calendrier de la décision, lui, est réglementaire : une délibération relative à la fiscalité directe locale doit être prise avant le 1er octobre pour s’appliquer l’année suivante. Une commune qui n’a rien voté peut donc le faire à l’automne pour l’année d’après, ce qui laisse une prise aux propriétaires qui interpellent leur mairie. En cas de doute, le service des impôts dont les coordonnées figurent sur l’avis de taxe foncière tranche la question en un appel.
Quelle déclaration déposer, et avant quelle date ?
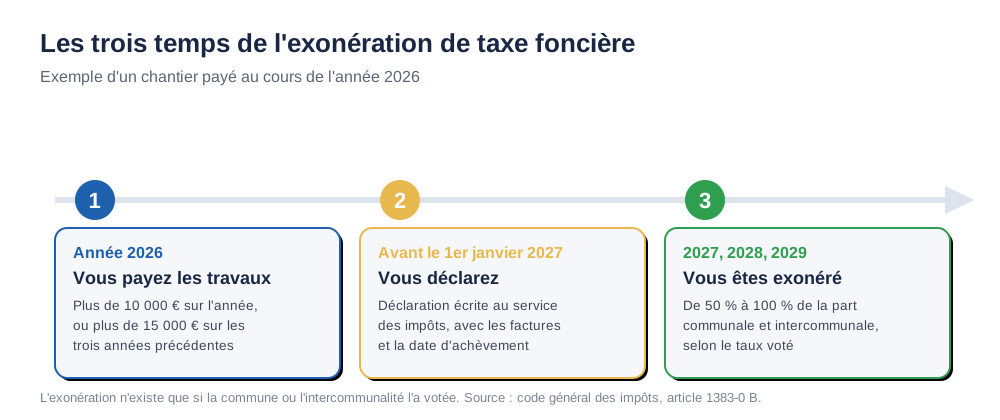
Une déclaration écrite, adressée avant le 1er janvier de la première année d’exonération. Le texte est précis : le propriétaire adresse au service des impôts du lieu de situation du bien une déclaration comportant tous les éléments d’identification des biens, dont la date d’achèvement des logements, accompagnée de tous les éléments justifiant de la nature des dépenses et de leur montant. Aucun formulaire dédié n’existe, et l’administration accepte une déclaration sur papier libre.
Traduit en calendrier concret, cela donne une séquence simple. Des travaux payés au cours de l’année 2026 ouvrent une exonération possible pour 2027, 2028 et 2029, à condition que la déclaration parvienne au service des impôts avant le 1er janvier 2027. La fenêtre se ferme donc à la fin de l’année civile du paiement, bien avant que l’avis concerné n’existe.
Côté pièces, prévoyez les factures de l’entreprise, qui doivent établir la nature exacte des prestations, et un justificatif de la date d’achèvement du logement. La doctrine cite l’acte notarié, la déclaration d’achèvement des travaux ou la déclaration attestant l’achèvement et la conformité des travaux prévue par le code de l’urbanisme. Aucune source officielle ne dit qu’un dépôt tardif ferait perdre définitivement le droit pour les années suivantes, mais l’année manquée, elle, est perdue. Si la déclaration a bien été déposée et que l’avis ignore malgré tout l’exonération, la voie est celle d’une réclamation de taxe foncière.
Combien cette exonération peut-elle vraiment vous faire économiser ?
Cela dépend d’un taux voté et d’une assiette locale, donc de votre commune. Le gain se calcule sur la part de taxe foncière qui revient à la commune et à son intercommunalité, multipliée par le taux d’exonération, sur trois années. Le détail figure sur l’avis lui-même, mis en ligne dans l’espace particulier du site des impôts à la fin du mois d’août pour les contribuables non mensualisés et à la mi-septembre pour les mensualisés, selon le calendrier publié par l’administration fiscale. La taxe d’enlèvement des ordures ménagères, qui figure sur le même avis, suit ses propres règles.
| Hypothèse illustrative | Montant |
|---|---|
| Part communale et intercommunale de taxe foncière | 900 € par an |
| Taux d’exonération voté | 100 % |
| Gain la première année | 900 € |
| Gain cumulé sur trois ans | environ 2 700 € |
Ces chiffres sont un exemple à adapter, pas un barème : ni le montant de votre taxe ni le taux voté ne sont connus d’avance. Deux effets jouent d’ailleurs en sens inverse pendant la période. Les bases d’imposition sont revalorisées chaque année par un coefficient assis sur l’indice des prix à la consommation harmonisé, ressorti à 1,008 pour 2026, soit une hausse mécanique de 0,8 % au vu de l’indice publié par l’INSEE, chiffre également retenu par l’Association des maires de France. Et certains travaux lourds peuvent, indépendamment de cette exonération, faire évoluer la valeur locative retenue par l’administration.
Peut-on la cumuler avec MaPrimeRénov, les certificats d’économies d’énergie et le taux réduit de TVA ?
Oui, ce sont des dispositifs sans lien juridique entre eux. Une aide de l’Anah, une prime versée par un fournisseur d’énergie et un avantage fiscal local ne s’écrêtent pas les uns contre les autres : le premier réduit la facture, le deuxième aussi, le troisième allège un impôt. Mieux, la doctrine fiscale ne déduit pas les primes du seuil de dépenses, ce qui laisse un chantier fortement aidé franchir plus facilement la barre des 10 000 €.
Le tableau des trois leviers principaux reste donc entier. MaPrimeRénov et la prime CEE diminuent le coût du chantier, l’exonération locale intervient ensuite, une fois les travaux payés et déclarés. Pour les ménages qui touchent peu ou rien des aides nationales, c’est même l’un des rares leviers restants, à côté de ceux déjà décrits pour les revenus trop élevés pour MaPrimeRénov.
Le vrai non-cumul est ailleurs, entre exonérations de taxe foncière. Les textes organisent des priorités entre ce dispositif et les autres exonérations temporaires portant sur le même logement, par exemple celles liées à une convention avec l’Anah, à un bail à réhabilitation ou à l’exposition à certains risques technologiques. Un logement déjà exonéré à un autre titre ne cumule pas les deux régimes sur la même période, et la doctrine fiscale précise que les exonérations liées à la situation personnelle du contribuable, comme celle des propriétaires âgés de condition modeste, s’appliquent en priorité.
Et si votre commune n’a rien voté ?
Rien ne se rattrape pour l’année en cours, mais la porte n’est pas fermée pour la suite : une délibération prise avant le 1er octobre s’applique à l’année suivante, et rien n’interdit d’écrire à sa mairie ou de porter le sujet en conseil municipal. Reste ensuite la partie la plus concrète du problème, la somme réellement sortie de votre poche. Une exonération de trois ans, quand elle existe, pèse quelques centaines d’euros par an, à comparer à un reste à charge qui se chiffre souvent en milliers d’euros après les aides. C’est cet écart d’échelle qu’il faut garder en tête avant de faire dépendre un projet d’une délibération municipale.
Sur ce point, le mode de financement du chantier ne change rien aux conditions de l’exonération : le texte regarde les dépenses payées par le propriétaire, pas la façon dont il les a réunies. C’est aussi la logique de VesTY, qui prend en charge cette part restante sans dette ni mensualité, en échange d’une part de la valeur future du bien récupérée à la sortie devant notaire : le financement VesTY de votre chantier, réglé à la sortie sur la valeur du bien plutôt qu’en mensualités, le ménage restant propriétaire majoritaire et VesTY copropriétaire minoritaire et silencieux.
Et votre projet ?
Avant de compter sur une exonération locale, la première chose à chiffrer reste la somme qui restera à votre charge après les aides. Le simulateur en donne une estimation en quelques minutes.
Questions fréquentes
-
Peut-on demander cette exonération après avoir reçu son avis de taxe foncière ? Pas pour l’année de cet avis. Le code général des impôts impose une déclaration adressée au service des impôts avant le 1er janvier de la première année au titre de laquelle l’exonération s’applique : la demande est donc préalable à l’imposition, jamais une réclamation faite après coup. Si vous découvrez le dispositif en ouvrant votre avis, la question utile devient celle de l’année suivante. Vérifiez la date de paiement de vos travaux et le montant réglé sur l’année civile qui précède, puis déposez la déclaration avant le 31 décembre de l’année du paiement. Un chantier payé en décembre laisse très peu de marge, ce qui est un bon argument pour se renseigner avant de solder la facture.
-
Un propriétaire bailleur peut-il en bénéficier ? Le texte ne pose aucune condition d’occupation du logement. Il vise les logements ayant fait l’objet, par le propriétaire, de dépenses de rénovation énergétique, sans exiger qu’il s’agisse d’une résidence principale ni imposer un engagement de location. C’est cohérent avec la nature de l’impôt : la taxe foncière est due par le propriétaire, pas par l’occupant, et c’est donc lui que l’exonération soulage, sans que rien ne puisse être récupéré sur le locataire. Contrairement à plusieurs aides nationales, aucun engagement de louer pendant un nombre d’années donné n’est attaché à cette exonération. En revanche, les autres conditions restent les mêmes : ancienneté du logement, seuils de dépenses, travaux relevant du taux réduit de TVA et délibération de la collectivité.
-
L’exonération porte-t-elle aussi sur la taxe d’enlèvement des ordures ménagères ? Non, ce sont deux impositions distinctes qui figurent simplement sur le même avis. L’article du code général des impôts qui organise cette exonération la limite à la taxe foncière sur les propriétés bâties et à la part qui revient à la commune et à l’intercommunalité ayant délibéré. La taxe d’enlèvement des ordures ménagères a son propre régime et ses propres décisions locales. Concrètement, un propriétaire exonéré à 100 % continue de recevoir un avis, avec une ligne à payer. Cette mécanique explique bien des malentendus au moment de vérifier que l’exonération a été appliquée : le montant baisse, il ne tombe pas à zéro.
-
L’exonération est-elle reconductible au bout de trois ans ? Non, et le texte est explicite. L’exonération s’applique pour une durée de trois ans, puis elle ne peut pas être renouvelée au cours des dix années suivant celle de l’expiration de la période. Un propriétaire qui étale ses travaux en plusieurs chantiers successifs n’obtient donc pas plusieurs périodes de trois ans à la file. Cela pousse à un arbitrage intéressant : regrouper les dépenses sur une même année civile permet à la fois de franchir plus sûrement le seuil de 10 000 € et de caler les trois années d’exonération au moment où le budget du ménage est le plus tendu, juste après le chantier.
Ça peut aussi vous intéresser
- Aides rénovation énergétique : le panorama complet
- Rénovation énergétique rentable ou pas : le calcul complet
- Comprendre le DPE : que veulent dire les lettres A à G ?
Sources
- Légifrance, code général des impôts, article 1383-0 B, version en vigueur : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000048835829/2025-01-01
- Légifrance, code général des impôts, article 1639 A bis (date des délibérations) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000049641187
- Bulletin officiel des finances publiques, exonérations en faveur des logements économes en énergie, BOI-IF-TFB-10-180-10 : https://bofip.impots.gouv.fr/bofip/2677-PGP.html/identifiant=BOI-IF-TFB-10-180-10-20260415
- Bulletin officiel des finances publiques, exonérations de taxe foncière sur les propriétés bâties, BOI-IF-TFB-10-180 : https://bofip.impots.gouv.fr/bofip/2677-PGP.html
- Service-Public, simulateur des aides à la rénovation énergétique : https://www.service-public.gouv.fr/particuliers/vosdroits/R73792
- Mes Aides Réno, exonération de taxe foncière pour travaux de rénovation énergétique : https://mesaidesreno.beta.gouv.fr/aides/exoneration-fiscale/taxe-fonciere
- impots.gouv.fr, calendrier de mise en ligne et de paiement de la taxe foncière : https://www.impots.gouv.fr/particulier/questions/quelle-date-vais-je-recevoir-mon-avis-de-taxe-fonciere-et-quand-dois-je-la
- impots.gouv.fr, contacts et services des impôts : https://www.impots.gouv.fr/contacts
- INSEE, informations rapides n° 307 du 12 décembre 2025, indice des prix à la consommation harmonisé : https://www.insee.fr/fr/statistiques/8681584
- Association des maires de France, impact de l’IPCH de novembre 2025 sur les valeurs locatives 2026 : https://www.amf.asso.fr/documents-limpact-lipch-novembre-2025-08-sur-les-valeurs-locatives-2026/42961
- Service-Public, exonérations et dégrèvements de taxe foncière : https://www.service-public.gouv.fr/particuliers/vosdroits/F59