Rénover sans apport ni épargne : le parcours du ménage modeste
Quand on vit avec des revenus modestes et sans épargne de côté, rénover son logement paraît hors d’atteinte : les aides existent, mais elles arrivent après le chantier, une fois les factures payées. Alors comment avancer l’argent qu’on n’a pas ? Rénover sans apport est pourtant prévu par le système, à condition de connaître les bons leviers : l’avance versée avant les travaux, les prêts à taux zéro ou remboursés à la revente, et un accompagnement gratuit. Voici le parcours, étape par étape, et son honnête limite : un reste à charge peut demeurer. Précision d’emblée : ceci donne des repères généraux, pas un conseil personnalisé, et les montants dépendent de votre situation.
Rénover sans apport, est-ce vraiment possible ?
Oui, et le dispositif est même pensé pour les ménages aux revenus les plus faibles. Pour une rénovation d’ampleur accompagnée, MaPrimeRénov prend en charge jusqu’à 80 % du montant des travaux pour un ménage très modeste, et 60 % pour un ménage modeste, dans la limite de 30 000 € pour un gain de deux classes de DPE, ou 40 000 € pour un gain d’au moins trois classes. C’est le taux d’aide le plus élevé du dispositif, réservé à ceux qui en ont le plus besoin.
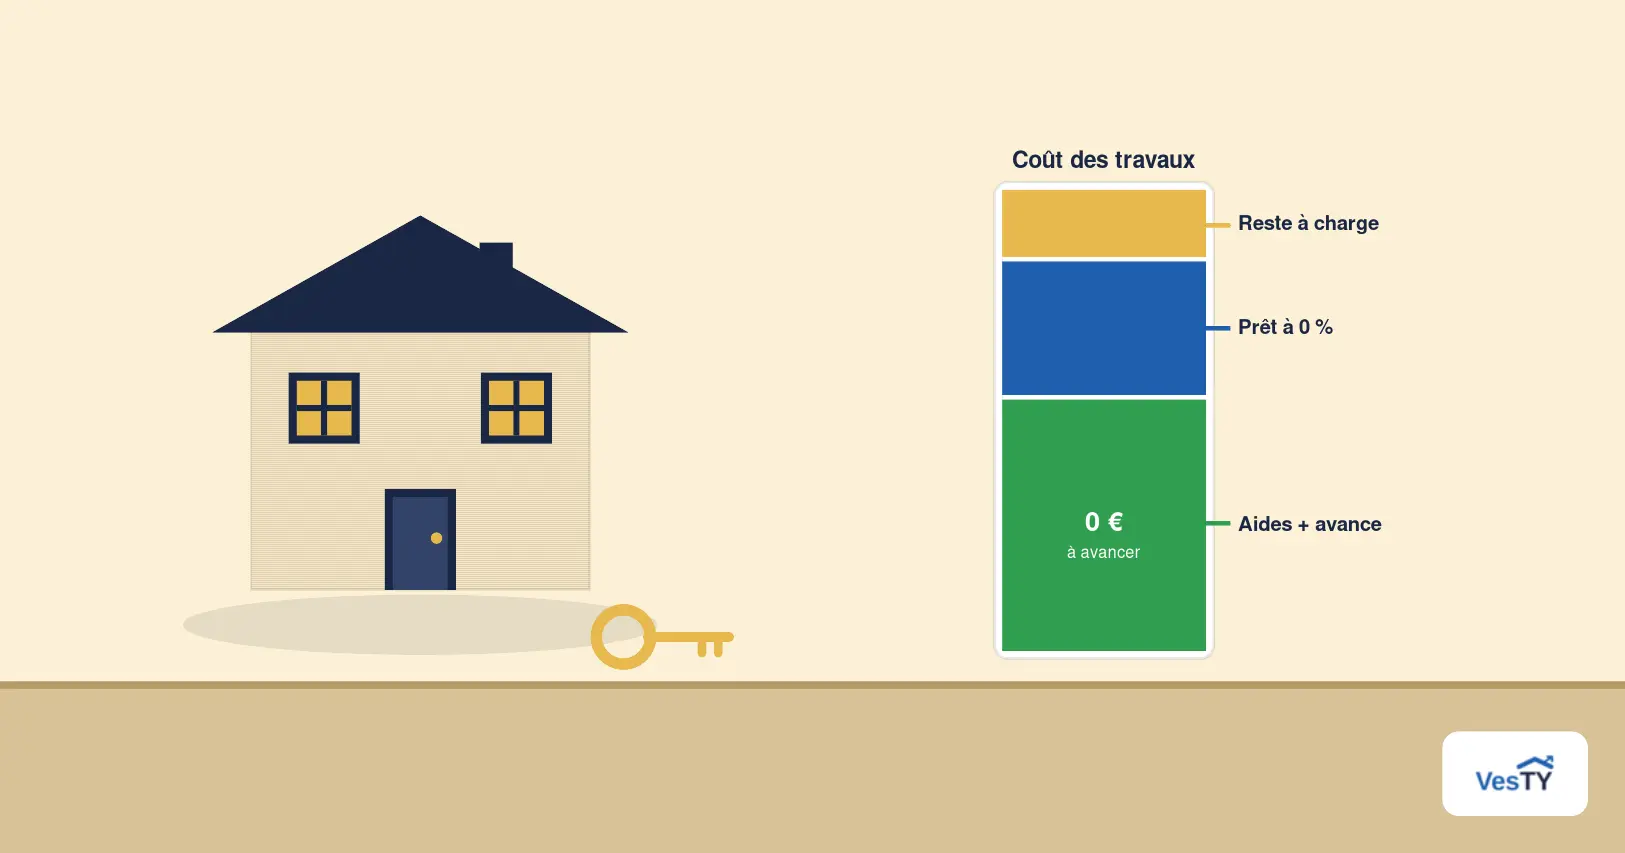
Ces taux ne suffisent pourtant pas à eux seuls, car une aide, même généreuse, ne se touche qu’après avoir payé l’artisan. Tout le problème d’un foyer sans épargne est là : réunir la trésorerie le temps que l’aide arrive. C’est précisément ce que résolvent l’avance et les prêts adaptés, que nous détaillons ensuite.
Le vrai obstacle : l’aide arrive après les travaux
Voilà le nœud du problème, et il est trop souvent passé sous silence. MaPrimeRénov est versée une fois les travaux achevés, sur présentation des factures, puis c’est à vous de régler l’entreprise. Autrement dit, il faut d’abord dépenser, parfois plusieurs milliers d’euros, avant d’être remboursé.
Pour un ménage qui dispose d’une épargne, ce décalage n’est qu’un mauvais moment de trésorerie. Pour un foyer sans réserve, c’est un mur : sans argent à avancer, le chantier ne peut tout simplement pas démarrer. Les deux leviers qui suivent, l’avance et les prêts sans effort mensuel, servent exactement à franchir ce mur.
L’avance de MaPrimeRénov : de l’argent avant le chantier
C’est la clé de voûte pour qui n’a pas d’épargne. L’Anah peut verser une partie de l’aide en avance, avant même le début des travaux, ce qui permet de payer l’artisan sans sortir la somme de sa poche. Le taux dépend du parcours et de la catégorie de revenus, comme le résume le tableau suivant, aligné sur le guide des aides financières publié par l’Anah en septembre 2026.
| Parcours | Ménages concernés | Avance possible |
|---|---|---|
| Rénovation d’ampleur | Modestes et très modestes | jusqu’à 30 % de l’aide, avant les travaux |
| Parcours par geste | Très modestes seulement | jusqu’à 50 % de l’aide |
Cette avance change tout, car elle inverse la logique du paiement : au lieu d’attendre le remboursement, vous recevez de quoi lancer le chantier. En cours de travaux, des acomptes complémentaires peuvent ensuite être versés au fur et à mesure de l’avancement, dès qu’une partie du chantier est réalisée.
Elle a toutefois ses limites. L’avance ne couvre qu’une fraction de l’aide, l’aide ne couvre qu’une partie du coût, et un solde reste à financer. Pour ce solde, il faut se tourner vers les prêts adaptés, ou vers une solution sans nouvelle dette.
Les prêts à 0 % et sans mensualité
Plusieurs prêts complètent les aides sans coûter d’intérêts, ou sans peser tous les mois sur le budget. Le premier est l’éco-prêt à taux zéro, sans intérêt et sans condition de ressources, qui finance jusqu’à 50 000 € pour une rénovation globale, remboursable sur vingt ans et cumulable avec MaPrimeRénov. Il transforme le reste à charge en mensualités sans surcoût d’intérêts.
Pour un ménage qui ne peut pas assumer de mensualité, le prêt avance rénovation est plus adapté : le capital ne se rembourse qu’à la revente du logement ou à la succession, et dans sa version renforcée réservée aux ménages modestes et très modestes, l’État prend en charge les intérêts pendant dix ans. Attention toutefois, ce n’est pas un taux zéro à vie : passé ce délai, des intérêts s’appliquent, et le prêt suppose une garantie sur le bien et l’accord d’une banque partenaire.
Un dernier appoint existe pour les allocataires. Le prêt à l’amélioration de l’habitat de la CAF, à 1 %, finance une partie des travaux dans une limite modeste, réservée aux foyers percevant une prestation familiale. Son montant reste faible, mais il complète utilement le tour de table.
Se faire accompagner, et rester prudent
Personne ne devrait monter seul ce financement, et l’accompagnement est gratuit pour l’essentiel. Un conseiller France Rénov vous informe sans rien vendre, et pour une rénovation d’ampleur, un rendez-vous préalable est même obligatoire. Le passage par Mon Accompagnateur Rénov est lui aussi obligatoire dans ce parcours : il réalise l’audit, monte le dossier et cumule les aides pour vous, sa prestation étant elle-même aidée pour les revenus les plus faibles.
Pensez aussi à élargir la recherche au-delà de l’État. Les régions, départements, intercommunalités et communes versent des aides locales, et les centres communaux d’action sociale ou les caisses de retraite peuvent compléter le financement. Un réflexe de prudence enfin : les ménages modestes sont la cible d’un démarchage agressif, alors ne signez jamais sous pression et vérifiez toujours l’interlocuteur avant de vous engager.
Le reste à charge qui demeure, et comment le financer
Il faut le dire sans détour : même en empilant tout, un reste à charge subsiste presque toujours. En théorie, le total des aides peut atteindre 100 % du coût pour un ménage très modeste et 90 % pour un modeste, mais ce plafond suppose de cumuler MaPrimeRénov, les primes des certificats d’économies d’énergie et les aides locales, et le taux ne s’applique qu’à un montant de travaux plafonné, souvent dépassé par une rénovation d’ampleur. Le meilleur réflexe est de chiffrer votre cas précis avec le simulateur public avant de vous projeter.
Quand ce reste à charge ne peut être ni épargné ni emprunté, faute de capacité de remboursement ou après un refus de prêt, le projet risque de caler. C’est exactement la situation que VesTY vise. VesTY finance le reste à charge sans dette ni mensualité, en échange d’une part de la valeur future du bien récupérée à la sortie devant notaire, le ménage restant propriétaire majoritaire.
Sans apport, sans mensualité et sans conditions de revenus pour emprunter, cette voie s’adresse justement à ceux que les prêts classiques laissent de côté, avec pour contrepartie une part de valeur cédée à la sortie, à peser en connaissance de cause. Financer votre reste à charge avec VesTY, sans apport ni emprunt commence par une estimation de votre projet.
Questions fréquentes
-
Peut-on vraiment rénover sans aucune épargne quand on est modeste ? Oui, c’est possible, à condition d’activer les bons leviers dans le bon ordre. L’obstacle n’est pas le droit à l’aide, qui atteint 80 % du coût pour un ménage très modeste en rénovation d’ampleur, mais le fait qu’elle soit versée après les travaux. La solution tient d’abord dans l’avance de l’Anah, jusqu’à 30 % de l’aide versée avant le chantier pour une rénovation d’ampleur, complétée par des acomptes en cours de travaux, ce qui évite d’avoir à tout payer d’avance. Le solde se complète ensuite par un éco-prêt à taux zéro, un prêt avance rénovation remboursé à la revente, ou des aides locales. Il reste toutefois prudent de faire chiffrer son cas précis, car un reste à charge peut subsister, et sans épargne ni capacité d’emprunt, il faut alors une solution sans nouvelle dette.
-
Comment payer l’artisan si l’aide arrive après les travaux ? Grâce à l’avance, précisément conçue pour cela. Pour une rénovation d’ampleur, un ménage modeste ou très modeste peut demander à l’Anah une avance pouvant atteindre 30 % du montant prévisionnel de l’aide, versée avant le démarrage du chantier, et complétée par des acomptes au fur et à mesure de l’avancement. Pour un geste isolé, cette avance est plafonnée à 50 % et réservée aux ménages très modestes. La demande d’avance se fait avant le début des travaux, ce qui suppose d’avoir monté son dossier en amont, idéalement avec un conseiller France Rénov ou son Accompagnateur Rénov. Ce qui n’est pas couvert par l’avance et les aides se finance ensuite par un prêt adapté ou une solution sans mensualité.
-
Un ménage modeste sans capacité d’emprunt a-t-il une solution ? Oui, plusieurs, même si aucune n’est magique. Le prêt avance rénovation ne pèse pas sur le budget mensuel, puisque le capital ne se rembourse qu’à la vente ou à la succession, mais il exige une garantie et l’accord d’une banque. Les aides locales, les caisses de retraite et les centres communaux d’action sociale peuvent réduire encore le reste à charge. Et lorsque le solde ne peut être ni emprunté ni couvert par les aides, un financement sans dette comme le partage de valeur prend le relais, en échange d’une part de la valeur future du logement, sans mensualité ni condition de revenus pour emprunter. L’essentiel est de faire le tour de ces options avec un conseiller avant de renoncer au projet.
Tester mon éligibilité
Vous voulez rénover sans épargne et sans savoir par où commencer ? Estimez en quelques minutes votre reste à charge après aides, et voyez ce que VesTY financerait, sans dette ni mensualité.
Ça peut aussi vous intéresser
- Aides à la rénovation énergétique : le panorama complet
- Délai MaPrimeRénov : sécuriser son dossier
- Refus de prêt travaux : que faire et quelles alternatives
Sources
- economie.gouv.fr, MaPrimeRénov rénovation d’ampleur (taux 80 %, plafonds, avance) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-renovation-dampleur-tout-savoir-sur-cette-aide
- Anah, guide des aides financières 2026, édition septembre 2026 (avance jusqu’à 30 % en rénovation d’ampleur, jusqu’à 50 % par geste pour les très modestes) : https://www.anah.gouv.fr/document/guide-des-aides-financieres-0226
- economie.gouv.fr, MaPrimeRénov parcours par geste (avance 50 % très modestes) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-parcours-par-geste-la-prime-pour-la-renovation-energetique
- economie.gouv.fr, éco-prêt à taux zéro (0 %, 50 000 €, 20 ans) : https://www.economie.gouv.fr/particuliers/gerer-mon-argent/emprunter-et-sassurer/leco-pret-taux-zero-eco-ptz-pouvez-vous-en-beneficier
- economie.gouv.fr, prêt avance rénovation à taux zéro (PAR+) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/financez-la-renovation-energetique-de-votre-logement-grace-au-pret-avance-renovation-taux-zero-par
- France Rénov’, prêt à l’amélioration de l’habitat de la CAF (1 %) : https://france-renov.gouv.fr/aides/pah-caf