Contester sa taxe foncière : motifs sérieux, délais et démarche pas à pas
L’avis est tombé dans votre espace en ligne, et le montant ne passe pas : des dizaines d’euros de plus, sans un seul coup de perceuse dans le logement. Ce chiffre n’a pourtant rien de définitif. Contester sa taxe foncière est un droit encadré, avec des délais plus généreux qu’on ne l’imagine, et l’administration rembourse quand l’erreur est démontrée. Voici les motifs qui tiennent devant le fisc, la vérification à faire avant d’écrire, la démarche pas à pas et ce qu’il faut payer en attendant la réponse. Ces repères restent généraux : pour un dossier précis, votre centre des finances publiques, puis un avocat fiscaliste en cas de litige, sont les bons interlocuteurs.
Pourquoi votre taxe foncière augmente-t-elle d’une année sur l’autre ?
Quatre moteurs expliquent l’essentiel des hausses, et tous ne laissent pas prise à une réclamation. Chaque année, la base de calcul de toutes les propriétés bâties est revalorisée au niveau national selon l’inflation : le coefficient publié par l’administration fiscale s’établit à 1,008 pour 2026, soit 0,8 % de plus, après 1,7 % en 2025 et 3,9 % en 2024. S’ajoutent les taux votés par la commune et l’intercommunalité, libres d’augmenter, et détaillés sur un encart dédié joint à l’avis.
Les deux derniers moteurs tiennent au bien lui-même. Une véranda, une piscine ou une surface agrandie relèvent la valeur locative qui sert d’assiette, tandis que la fin d’une exonération temporaire, celle des constructions neuves par exemple, fait remonter l’avis d’un coup. Avant de parler d’erreur, identifiez donc le moteur en cause : une hausse votée ne se conteste pas devant le fisc, une hausse inexpliquée se vérifie ligne à ligne.
| Moteur de la hausse | Qui en décide | Où le vérifier |
|---|---|---|
| Revalorisation nationale des bases (0,8 % en 2026) | La loi, indexée sur l’inflation | La notice jointe à l’avis |
| Taux communal et intercommunal | Les collectivités, par vote annuel | L’encart des taux joint à l’avis |
| Valeur locative du logement | Les caractéristiques connues du fisc | La fiche d’évaluation du local |
| Fin d’une exonération temporaire | Le calendrier propre au dispositif | Les lignes d’exonération de l’avis |
Quels motifs permettent de contester sa taxe foncière ?
Une erreur de fait ou un avantage oublié, jamais un simple désaccord avec le niveau de l’impôt voté. Premier terrain, la description du bien. Une surface comptée trop large, un garage démoli mais toujours imposé, une catégorie de confort qui ne correspond plus à l’état réel du logement, ou un avis établi à votre nom alors que vous n’étiez plus propriétaire au 1er janvier : chacune de ces erreurs justifie une correction, et le remboursement du trop-payé.
Deuxième terrain, les avantages non appliqués. Les constructions neuves sont exonérées deux ans, sauf décision contraire des collectivités. Après de gros travaux d’économie d’énergie, certaines communes votent une exonération de 50 à 100 % pendant trois ans. Les titulaires de l’allocation de solidarité aux personnes âgées ou de l’allocation aux adultes handicapés, comme les plus de 75 ans aux revenus modestes, peuvent être exonérés sur leur résidence principale. Un droit oublié sur l’avis se rétablit par réclamation.
Troisième terrain, le logement resté vide malgré vous. Un bien normalement destiné à la location, vacant au moins trois mois pour une raison indépendante de votre volonté, ouvre droit à un dégrèvement au prorata de la période. Le fisc distingue soigneusement ce cas du logement laissé vide par choix, qui peut au contraire déclencher la taxe sur les logements vacants.
Comment vérifier le calcul avant d’écrire au fisc ?
En confrontant l’avis à la réalité du logement, pièce par pièce. La taxe repose sur la valeur locative cadastrale, un loyer annuel théorique évalué d’après le marché locatif de 1970 puis revalorisé chaque année. Ce loyer fictif dépend de la surface dite pondérée, de la catégorie de confort attribuée au local et de ses dépendances, du garage à la cave.
Le document clé s’appelle la fiche d’évaluation, ou fiche de calcul, un imprimé de la famille 6675. Elle récapitule tout ce que l’administration sait de votre bien et se demande auprès de votre centre des impôts fonciers, dont les coordonnées figurent sur l’avis.
Comparez ensuite chaque ligne à la réalité : surface retenue, nombre de pièces, éléments de confort, dépendances. Un grenier jamais aménagé compté en pièce habitable, ou une catégorie de standing héritée d’un état ancien du logement, se repèrent vite. Ce sont ces détails qui gonflent l’assiette année après année, bien plus que la revalorisation nationale.
Quel délai et quelle démarche pour votre réclamation ?
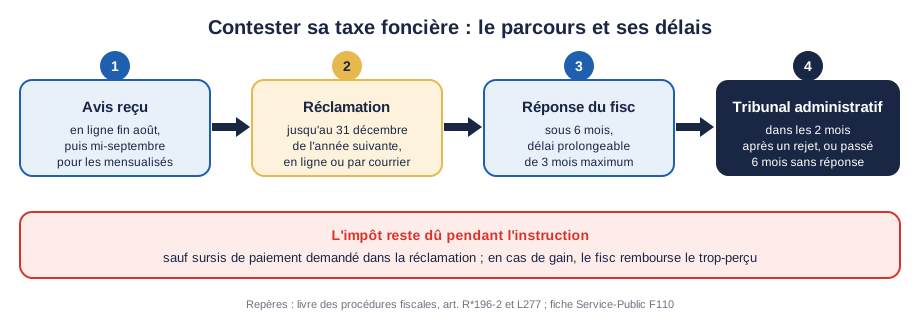
Vous avez jusqu’au 31 décembre de l’année qui suit celle de la mise en recouvrement : une taxe foncière de 2026 se conteste jusqu’au 31 décembre 2027, et celle de 2025 reste attaquable jusqu’au 31 décembre 2026. Le plus simple passe par la messagerie sécurisée de votre espace particulier sur impots.gouv.fr, avec le formulaire « Je signale une erreur sur le calcul de mon impôt ». Une lettre sur papier libre adressée au centre des finances publiques, datée, signée et accompagnée des justificatifs, ou un passage au guichet consigné par une fiche de visite, valent tout autant.
L’administration doit répondre sous six mois en motivant sa décision, et vous prévenir si elle s’accorde un délai supplémentaire, plafonné à trois mois. Sans réponse au bout de six mois, ou après un rejet, vous pouvez saisir le tribunal administratif dans les deux mois qui suivent la décision, sans avocat obligatoire pour les impôts locaux.
Devez-vous payer votre taxe foncière malgré la réclamation ?
Oui, la réclamation ne suspend rien par elle-même. L’impôt reste dû aux échéances portées sur l’avis, et la somme vous est remboursée, augmentée le cas échéant d’intérêts moratoires, si vous obtenez gain de cause. Autant caler votre calendrier sur les bonnes dates.
| Échéance 2026 | Date |
|---|---|
| Avis en ligne, propriétaires non mensualisés | À partir du 27 août |
| Avis en ligne, propriétaires mensualisés | À partir du 19 septembre |
| Paiement par un moyen non dématérialisé | 15 octobre |
| Paiement en ligne, sur le site ou l’application | 20 octobre à minuit |
| Prélèvement lié au paiement en ligne | À compter du 26 octobre |
Il existe une soupape, le sursis de paiement. Demandé expressément dans la réclamation, il permet de différer le règlement de la seule partie contestée le temps de l’instruction. Au-delà de 4 500 euros de droits contestés, des garanties, une caution bancaire par exemple, peuvent être exigées, et un rejet entraîne le paiement de l’impôt assorti d’une majoration de 10 %. Ce levier se réserve donc aux dossiers solides et bien chiffrés.
Et si la hausse vient de vos travaux ?
Tout dépend de leur nature. Une extension, une véranda ou une piscine augmentent la valeur locative et se déclarent dans les 90 jours de l’achèvement : notre guide sur les travaux et la taxe foncière détaille ce qui doit être déclaré et ce qui alourdit vraiment l’avis. Isoler, remplacer un chauffage ou changer des fenêtres, à l’inverse, n’ajoute pas d’élément de confort taxable.
La rénovation énergétique peut même jouer dans l’autre sens, grâce à l’exonération temporaire évoquée plus haut, lorsque la commune l’a votée et que vos dépenses dépassent les seuils. Un motif de réclamation méconnu consiste justement à faire appliquer cette exonération quand la déclaration a bien été déposée mais que l’avis n’en tient aucun compte.
Une exonération allège l’impôt, elle ne paie pas le chantier. Si le devis dépasse l’épargne disponible une fois les aides déduites, ce reste à charge a des solutions qui ne passent pas toutes par la banque : VesTY finance vos travaux et se paie en part de valeur à la revente, sans mensualité. La contrepartie est posée noir sur blanc devant notaire, une part de la valeur future du bien cédée à la sortie.
Et votre projet ?
Un chiffrage vaut mieux qu’une intuition : estimez en quelques minutes ce qui resterait à financer après les aides, et la part que VesTY peut porter à votre place.
Questions fréquentes
-
La taxe foncière peut-elle baisser quand un logement reste vide ? Oui, dans un cas bien délimité. Le code général des impôts prévoit un dégrèvement lorsqu’un logement normalement destiné à la location reste vacant au moins trois mois, pour une raison indépendante de la volonté du propriétaire, et que la vacance touche la totalité du bien ou une partie qui pourrait se louer séparément. Le dégrèvement se calcule par douzièmes, à partir du premier jour du mois qui suit le début de la vacance et jusqu’au dernier jour du mois où elle s’achève. La demande passe par le même canal que la réclamation classique, messagerie sécurisée ou courrier, avec les preuves de la mise en location restée sans preneur, comme les annonces publiées ou les mandats d’agence.
-
Qui paie la taxe foncière l’année d’une vente ? Le propriétaire au 1er janvier, pour l’année entière. C’est lui que l’administration connaît et c’est à lui que l’avis est adressé, même si le bien a été vendu au printemps. Le partage au prorata entre vendeur et acheteur, calculé chez le notaire à la signature, relève d’un simple accord privé : il ne s’impose pas au fisc, qui refusera de diviser l’avis en deux. Si l’acheteur ne verse pas la part convenue, le litige se règle entre les parties, sur le fondement de l’acte de vente, et non par une réclamation fiscale. Vérifiez donc la clause de répartition avant de signer, ainsi que la façon dont le notaire l’applique au jour de la vente.
-
La taxe foncière peut-elle être plafonnée selon vos revenus ? Oui, pour la résidence principale. La fraction de la cotisation qui dépasse 50 % des revenus du foyer peut être dégrevée, à condition de ne pas être soumis à l’impôt sur la fortune immobilière et de rester sous un plafond de revenu fiscal de référence, de l’ordre de 30 000 euros pour la première part selon l’administration fiscale. La demande se fait avec le formulaire 2041-DPTF-SD, dans le même délai que la réclamation, soit le 31 décembre de l’année qui suit la mise en recouvrement. La taxe d’enlèvement des ordures ménagères reste due, car elle n’entre pas dans le calcul du plafonnement.
Ça peut aussi vous intéresser
- Récupérer la taxe foncière sur son locataire : ce que la loi permet
- Diagnostics obligatoires pour vendre : liste, validité, prix
- Rénover à la retraite : financer ses travaux sans crédit
Sources
- impots.gouv.fr, Déposer une réclamation : https://www.impots.gouv.fr/particulier/deposer-une-reclamation
- impots.gouv.fr, Délais de réclamation : https://www.impots.gouv.fr/particulier/delais-de-reclamation
- impots.gouv.fr, Comment est calculée ma taxe foncière, pourquoi a-t-elle augmenté en 2026 : https://www.impots.gouv.fr/particulier/questions/comment-est-calculee-ma-taxe-fonciere-pourquoi-t-elle-augmente-en-2026
- impots.gouv.fr, À quelle date vais-je recevoir mon avis de taxe foncière et quand dois-je la payer : https://www.impots.gouv.fr/particulier/questions/quelle-date-vais-je-recevoir-mon-avis-de-taxe-fonciere-et-quand-dois-je-la
- impots.gouv.fr, Ma taxe foncière est très élevée, peut-elle être plafonnée : https://www.impots.gouv.fr/particulier/questions/ma-taxe-fonciere-est-tres-elevee-peut-elle-etre-plafonnee
- Service-Public, Réclamations et recours en justice en matière d’impôt (fiche F110) : https://www.service-public.gouv.fr/particuliers/vosdroits/F110
- Service-Public, Taxe foncière sur les propriétés bâties (fiche F59) : https://www.service-public.gouv.fr/particuliers/vosdroits/F59
- Légifrance, Livre des procédures fiscales, article R*196-2 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047280419
- Légifrance, Livre des procédures fiscales, article L277 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000039278590
- Légifrance, Code général des impôts, article 1389 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000042159767