Prêt avance rénovation (PAR+) : rembourser à la revente, sans mensualité
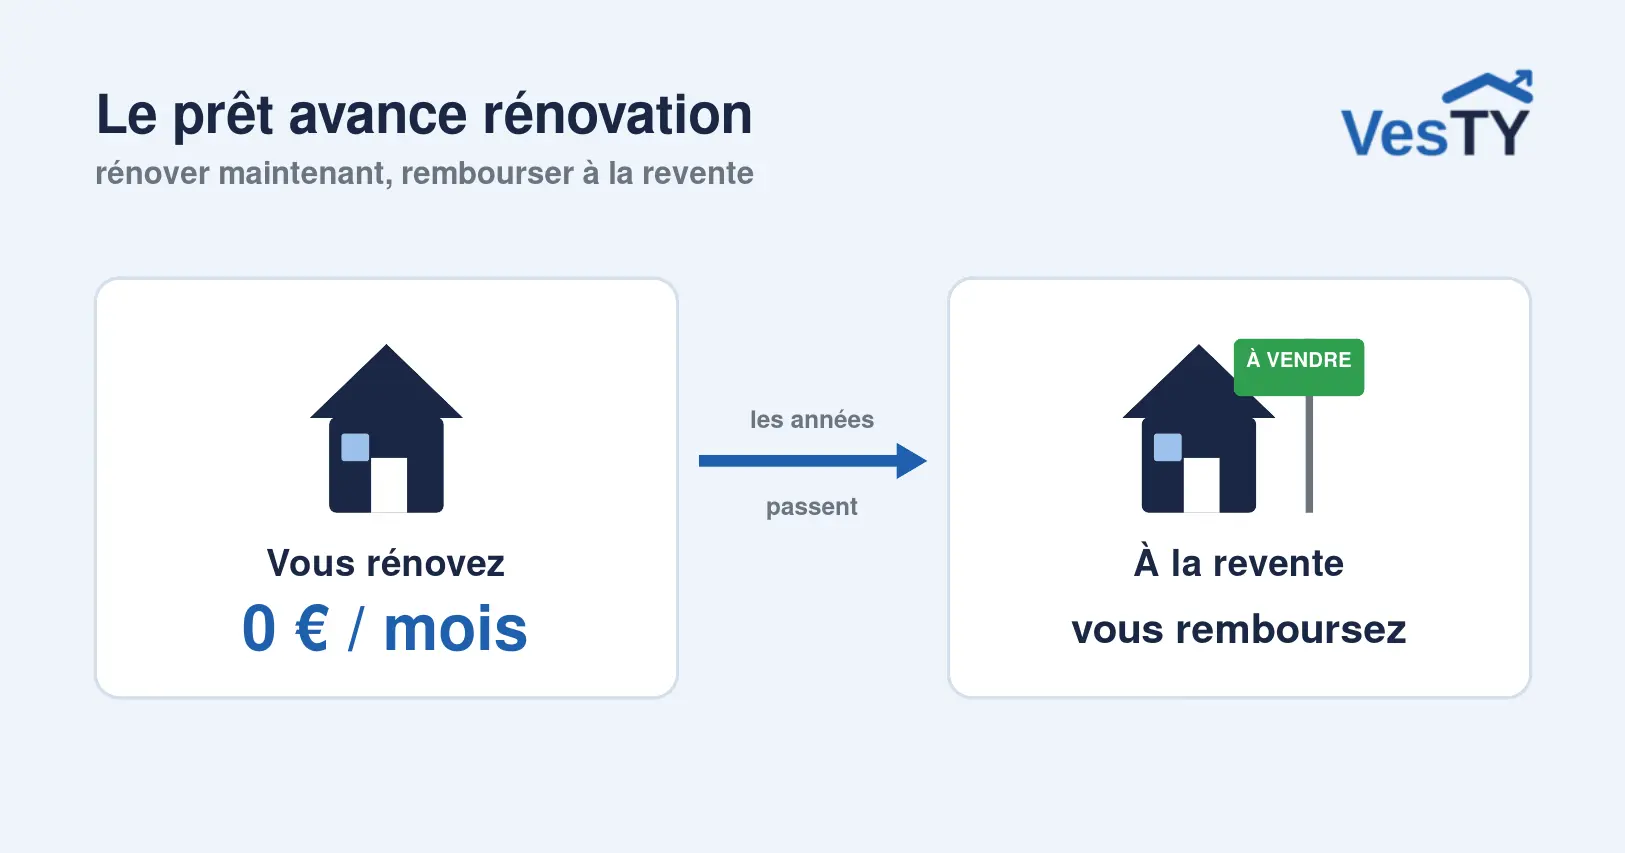
Et si vous rénoviez sans rien payer chaque mois, en remboursant seulement le jour où vous vendez ? C’est la promesse du prêt avance rénovation, un dispositif public encore méconnu, pensé pour les ménages qui ont un logement mais peu de trésorerie. Derrière un même nom se cachent en réalité deux prêts, le PAR classique et le PAR+ à taux zéro. Voici comment ils marchent, pour qui, et ce que la banque examine vraiment.
Qu’est-ce que le prêt avance rénovation ?
C’est un prêt garanti par une hypothèque sur votre logement, dont vous ne remboursez le capital qu’au moment de la revente ou de la succession. Aussi appelé prêt avance mutation, il finance des travaux de rénovation énergétique.
Il en existe deux versions, à ne pas confondre. Le PAR classique est ouvert à tout propriétaire occupant, sans condition de revenus depuis juin 2024, mais des intérêts courent dès la souscription. Le PAR+, lancé le 1er septembre 2024, est à taux zéro pendant dix ans, l’État prenant les intérêts à sa charge, en échange d’une condition de ressources.
Le montant peut atteindre 50 000 €, mais ce plafond reste indicatif. La somme réellement accordée est fixée par la banque et dépend surtout de la valeur de votre bien, comme on le verra plus bas. Un logement de faible valeur donnera droit à bien moins.
Sans mensualité : comment et quand le rembourse-t-on ?
Le capital est dû en une seule fois, à la mutation du bien, c’est-à-dire à sa vente ou au décès de l’emprunteur. D’ici là, aucune mensualité de capital ne pèse sur votre budget, ce qui en fait un outil précieux quand les revenus sont justes.
Restent les intérêts, et c’est là que les deux versions divergent. Avec le PAR+, ils sont nuls pendant dix ans, puis courent au taux fixé par la banque. Avec le PAR classique, ils s’accumulent dès le départ. Dans les deux cas, vous pouvez choisir de les régler au fil de l’eau ou de les laisser s’ajouter au capital, à solder à la fin. Attention, si vous optez pour un paiement périodique des intérêts, la banque vérifie alors votre capacité à les honorer, ce qui réintroduit un examen de vos revenus.
PAR ou PAR+ : pour qui, et à quelles conditions ?
Le prêt avance rénovation vise en priorité les propriétaires que le crédit classique laisse de côté. Un prêt travaux ou un éco-PTZ suppose une capacité de remboursement jugée suffisante et un niveau d’endettement soutenable, ce qui écarte beaucoup de seniors et de ménages modestes. Le prêt avance rénovation lève cet obstacle, puisque rien ne se rembourse chaque mois et que le prêt est adossé à une hypothèque.
Un atout s’y ajoute, souvent décisif pour les plus âgés : ce prêt hypothécaire ne réclame généralement pas d’assurance emprunteur, car c’est la vente du bien, au décès ou à la mutation, qui garantit le remboursement. Là où un crédit classique refuse ou surtarife un emprunteur âgé, celui-ci passe sans surcoût d’assurance.
La ligne de partage se joue sur les revenus :
- le PAR+ à taux zéro est réservé aux ménages modestes et très modestes, les profils Bleu et Jaune de l’Anah. Pour une personne seule, le revenu fiscal de référence ne doit pas dépasser environ 17 400 € en province ou 24 000 € en Île-de-France pour le très modeste, environ 22 300 € et 29 300 € pour le modeste, ces plafonds montant avec la taille du foyer ;
- le PAR classique, lui, n’impose aucune condition de revenus, mais fait courir les intérêts dès le premier jour.
Ce que la banque examine vraiment
Avoir un bien à hypothéquer ne suffit pas, l’octroi n’a rien d’automatique. Comme pour tout prêt hypothécaire, la banque fait d’abord expertiser votre logement, une évaluation devenue obligatoire avant ce type de prêt, puis n’en prête qu’une fraction, la quotité, souvent limitée à 70 à 80 % de la valeur. Trois éléments pèsent dans sa décision :
- la valeur expertisée du bien, car le prêt ne peut excéder cette valeur et n’en couvre qu’une partie ;
- votre âge à la souscription, déterminant pour ces prêts que les rares banques distributrices réservent en pratique à une clientèle âgée ;
- vos crédits en cours, car un prêt immobilier déjà inscrit passe avant le prêt avance rénovation et réduit d’autant la marge disponible, ce qui fait d’un propriétaire encore endetté un mauvais candidat.
Autrement dit, le dispositif s’adresse d’abord à un propriétaire au bien dégagé de dettes, plutôt âgé, et disposant d’une valeur suffisante à hypothéquer.
Quelles banques le proposent ?
Peu d’établissements, pour l’instant, car le dispositif monte en charge lentement. La garantie publique n’y couvre que 75 % du prêt, via un fonds dédié, ce qui laisse une part du risque à la banque et explique en partie sa prudence et le faible nombre de distributeurs. Il se demande directement auprès d’un établissement ayant signé la convention avec l’État, et la version PAR+ à taux zéro reste diffusée par un cercle encore restreint.
- La Banque Postale et le Crédit Mutuel ont figuré parmi les premiers à le proposer ;
- le Crédit Agricole et le CIC l’ont rejoint ;
- d’autres réseaux l’étudient, l’offre s’élargissant progressivement.
Le plus sûr est d’interroger votre banque sur sa disponibilité effective, car un guichet peut le proposer et un autre non, et un conseiller France Rénov peut vous orienter.
Pour aller plus loin
Le prêt avance rénovation finance le solde qui demeure une fois les aides déduites. Il vient après MaPrimeRénov et, le cas échéant, les certificats d’économie d’énergie. Une confusion mérite d’être écartée : dans le parcours accompagné d’une rénovation d’ampleur, la prime CEE est déjà intégrée au montant de MaPrimeRénov, elle ne s’ajoute pas une seconde fois par-dessus. Le prêt couvre donc ce qui reste après cet ensemble d’aides, pas au-delà.
Un mot rassurant, enfin, sur la transmission. La dette, capital et intérêts accumulés, se règle à la vente ou se déduit de la succession. Mais la loi pose une limite protectrice : ni l’emprunteur ni ses héritiers ne peuvent devoir plus que la valeur du bien, estimée au moment de l’échéance. Si le logement vaut moins que la dette, la banque ne peut réclamer la différence. Un garde-fou appréciable, surtout si le marché immobilier vient à baisser.
Après les aides, il reste toujours une part à financer, et le prêt avance rénovation n’est qu’une des voies possibles, réservée à certains profils. Faire financer votre reste à charge par VesTY se décide une fois le montant des aides connu.
Questions fréquentes
-
Le prêt avance rénovation est-il réservé aux personnes âgées ? Aucune condition d’âge ne s’applique en droit, mais dans les faits, le dispositif s’adresse surtout à une clientèle âgée. Il a été pensé pour les propriétaires qui ont du patrimoine mais peu de trésorerie, et que le crédit classique écarte faute d’une capacité de remboursement suffisante, souvent des seniors. Deux atouts jouent en leur faveur : l’absence de mensualité, et le fait que ce prêt hypothécaire ne réclame généralement pas d’assurance emprunteur, là où un crédit classique refuse ou surtarife les emprunteurs âgés. Rien n’interdit toutefois à un ménage modeste plus jeune d’y recourir, s’il respecte les plafonds de l’Anah pour le PAR+, ou d’opter pour le PAR classique, ouvert à tous mais avec des intérêts dès le départ.
-
Que devient le prêt avance rénovation à la succession ? Le prêt ne s’éteint pas au décès, il devient exigible. La dette, faite du capital et des intérêts accumulés, est alors prélevée sur la succession : les héritiers peuvent vendre le logement pour rembourser et récupérer le solde, ou le conserver en soldant le montant dû. Une protection importante s’applique toutefois. Ni l’emprunteur ni ses héritiers ne peuvent devoir plus que la valeur du bien, estimée au moment de l’échéance. Si le logement vaut moins que la dette, la banque ne peut réclamer la différence, ni aux héritiers ni au reste de la succession. C’est un garde-fou rassurant, d’autant que la somme à solder grossit avec le temps tant que le prêt court.
-
Peut-on cumuler le prêt avance rénovation avec MaPrimeRénov ? Oui, c’est même sa vocation : il finance le reste à charge une fois les aides déduites. Il vient après MaPrimeRénov, y compris dans le cadre du parcours accompagné d’une rénovation d’ampleur, et après les certificats d’économie d’énergie. Une précision utile pour ne pas se tromper : dans le parcours accompagné, la prime CEE est déjà intégrée au montant de MaPrimeRénov, elle ne se cumule pas une seconde fois par-dessus. Le prêt avance rénovation couvre donc le solde qui reste après cet ensemble d’aides, sans double comptage. Un conseiller France Rénov peut vérifier gratuitement votre plan de financement et votre éligibilité à ce prêt encore peu diffusé.
Tester mon éligibilité
Il vous reste une somme à financer après les aides ? En deux minutes, estimez ce que VesTY prendrait en charge, sans dette ni mensualité.
Ça peut aussi vous intéresser
- Financer sa rénovation énergétique : éco-PTZ, crédit ou VesTY
- MaPrimeRénov 2026 : qui y a droit et pour quels travaux
Sources
- economie.gouv.fr, Le prêt avance rénovation à taux zéro (PAR+) : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/financez-la-renovation-energetique-de-votre-logement-grace-au-pret-avance-renovation-taux-zero-par
- Ministère de la Transition écologique, Prêt Avance Rénovation : https://www.ecologie.gouv.fr/politiques-publiques/pret-avance-renovation
- Légifrance, Code de la consommation, prêt viager hypothécaire et prêt avance mutation (articles L315-1 à L315-23) : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069565/LEGISCTA000032222393/
- Service-Public, Prêt avance mutation : les nouveaux plafonds de ressources en 2026 : https://www.service-public.gouv.fr/particuliers/actualites/A17657
- France Rénov’, Les prêts à taux zéro pour la rénovation énergétique : https://mesaides.france-renov.gouv.fr/aides/pret-taux-0