Débloquer son épargne salariale pour financer ses travaux de rénovation énergétique
Le relevé annuel arrive, avec sa ligne « avoirs indisponibles » que l’on regarde sans pouvoir y toucher. Pendant ce temps, un devis d’isolation attend sur la table de la cuisine. Depuis un décret du 5 juillet 2024, ces deux mondes communiquent : débloquer son épargne salariale avant l’échéance des cinq ans est devenu possible pour financer la rénovation énergétique de la résidence principale, sans perdre l’avantage fiscal du placement. La porte est réelle, mais étroite : tous les plans ne s’ouvrent pas, tous les travaux ne comptent pas, et la demande obéit à un délai strict. Voici les plans concernés, la liste des travaux admis, le plafond, la démarche et la fiscalité. Ces repères restent généraux : pour votre cas précis, le gestionnaire de votre plan et un conseiller France Rénov font foi.
Peut-on débloquer son épargne salariale pour des travaux ?
Oui, depuis le 7 juillet 2024, et uniquement pour des travaux de rénovation énergétique de la résidence principale. La loi sur le partage de la valeur du 29 novembre 2023 avait prévu d’ouvrir l’épargne salariale à de nouveaux projets de transition ; le décret n° 2024-690 du 5 juillet 2024 a inscrit trois nouveaux cas de déblocage anticipé dans le code du travail : la rénovation énergétique de la résidence principale, l’achat d’un véhicule propre et les dépenses engagées comme proche aidant.
L’entrée en vigueur s’est faite au lendemain de la publication du décret. Les gestionnaires de plans n’acceptent donc que des justificatifs datés du 7 juillet 2024 ou après : une facture de chantier antérieure ne rouvre pas le droit. Le principe, lui, ne change pas : les sommes issues de la participation, de l’intéressement, de vos versements et de l’abondement de l’entreprise restent bloquées cinq ans, sauf survenance d’un des événements que la réglementation énumère, du mariage à la rupture du contrat de travail. Les travaux d’économie d’énergie ont simplement rejoint cette liste.
L’enjeu est loin d’être anecdotique. Selon l’Association française de la gestion financière, l’épargne salariale et l’épargne retraite d’entreprise totalisaient 229,4 milliards d’euros fin 2025, pour 13,2 millions de bénéficiaires. Pour bien des salariés, ce compte alimenté au fil des primes est la réserve la plus fournie du foyer, et souvent la plus oubliée au moment de boucler un plan de financement de travaux.
Quels plans s’ouvrent, lesquels restent fermés ?
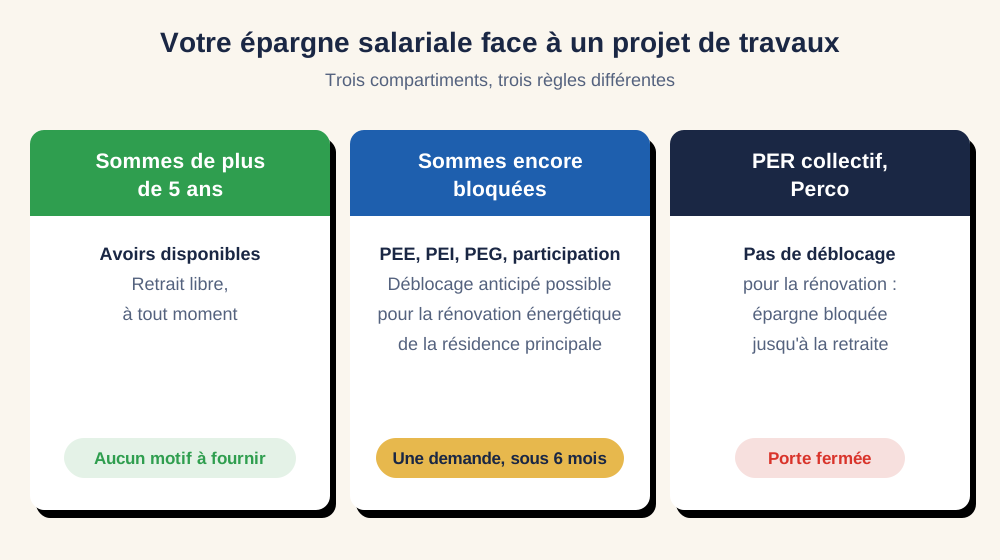
Seul le versant « court terme » de l’épargne salariale s’ouvre. Le déblocage pour rénovation énergétique vaut pour le plan d’épargne d’entreprise et ses déclinaisons, le plan interentreprises et le plan de groupe, ainsi que pour la participation laissée sur un compte courant bloqué. Les plans d’épargne retraite collectifs, l’ancien Perco comme le PER d’entreprise collectif, restent fermés : leurs cas de sortie anticipée comprennent l’achat de la résidence principale, mais pas sa rénovation.
Avant de monter un dossier, un détour par votre relevé peut d’ailleurs tout simplifier. Chaque versement n’est bloqué que cinq ans : les sommes plus anciennes figurent en « avoirs disponibles » et se retirent à tout moment, sans motif à fournir ni justificatif. Beaucoup de salariés l’ignorent et laissent dormir une épargne devenue libre. Le déblocage anticipé ne sert qu’à atteindre la part encore indisponible.
| Support | Déblocage pour rénovation énergétique |
|---|---|
| Plan d’épargne d’entreprise (PEE), interentreprises (PEI), de groupe (PEG) | Oui |
| Participation inscrite sur un compte courant bloqué | Oui |
| Perco | Non |
| PER d’entreprise collectif | Non |
| Sommes de plus de cinq ans sur un PEE | Inutile : elles sont déjà disponibles |
Quels travaux de rénovation énergétique sont admis ?
Ceux d’une liste réglementaire précise, réalisés par une entreprise, dans votre résidence principale. Le décret renvoie aux articles D. 319-16 et D. 319-17 du code de la construction et de l’habitation, c’est-à-dire à la liste des actions qui ouvrent droit à l’éco-prêt à taux zéro : un socle commun que les gestionnaires de plans reprennent tel quel.
| Famille de travaux admise au déblocage |
|---|
| Isolation thermique de la toiture |
| Isolation thermique des murs donnant sur l’extérieur |
| Isolation thermique d’au moins la moitié des parois vitrées et portes donnant sur l’extérieur |
| Installation, régulation ou remplacement d’un système de chauffage ou de production d’eau chaude sanitaire, le cas échéant associé à une ventilation performante |
| Installation d’un chauffage utilisant une source d’énergie renouvelable |
| Installation d’une production d’eau chaude sanitaire utilisant une source d’énergie renouvelable |
| Isolation d’un plancher bas |
Deux limites méritent d’être lues avant de signer quoi que ce soit. D’abord, les travaux doivent être confiés à une entreprise portant le label RGE, reconnu garant de l’environnement, ce qui exclut le chantier mené soi-même et l’achat de matériaux posés en autonomie ; notre guide explique comment choisir et vérifier un artisan RGE sur l’annuaire officiel avant de s’engager. Ensuite, seule la résidence principale est visée : une résidence secondaire ou un logement mis en location ne permettent pas de débloquer, quand bien même les travaux seraient identiques.
Quel montant, quel délai, quelle démarche ?
Une seule demande, plafonnée au coût réel du chantier, à déposer dans les six mois. Le questions-réponses publié par le ministère du Travail le 9 octobre 2024, que les teneurs de comptes appliquent, borne le montant : la somme débloquée ne peut pas dépasser le coût global des travaux, diminué des aides obtenues et de l’éventuel apport personnel mobilisé par ailleurs. Le déblocage complète donc MaPrimeRénov et les certificats d’économies d’énergie, il ne s’y superpose pas.
La demande ne se fait qu’une fois par événement. Mieux vaut donc attendre de connaître le coût complet du projet avant de la déposer, plutôt que de débloquer une première tranche et de découvrir qu’aucune seconde demande n’est possible pour le même chantier. La règle vaut aussi en copropriété : même si le syndic appelle les fonds en plusieurs fois, le salarié ne présente qu’une demande, pour la somme totale nécessaire à sa quote-part.
Côté démarche, tout se passe avec l’organisme qui tient le compte pour votre entreprise, en général depuis votre espace en ligne, et l’employeur n’a ni à autoriser ni à être informé. Le délai est strict : la demande doit intervenir dans les six mois suivant l’événement, la rénovation énergétique ne faisant pas partie des cas ouverts « à tout moment » comme la rupture du contrat de travail ou l’invalidité. Service-Public recommande enfin de vérifier l’éligibilité des travaux envisagés auprès d’un conseiller France Rénov, gratuitement, avant de déposer le dossier.
Quelle fiscalité pour les sommes débloquées ?
Aucun impôt sur le revenu, c’est tout l’intérêt du mécanisme. Les sommes issues d’un déblocage anticipé conservent l’exonération attachée au placement : une prime de participation ou d’intéressement perçue immédiatement à son versement est imposable, la même prime placée sur le plan puis débloquée pour des travaux ne l’est pas. Le salarié qui avait fait le choix de bloquer son argent ne perd donc rien à le sortir par cette porte.
Restent les prélèvements sociaux, au taux de 17,2 %, qui s’appliquent à la part de gains générée par le placement, comme pour tout retrait d’un plan d’épargne salariale. Le capital versé à l’origine, lui, en a déjà supporté l’essentiel à l’entrée. Sur un plan récent aux gains modestes, la ponction reste marginale au regard d’un crédit dont les intérêts courent sur plusieurs années.
Faut-il vider son plan pour financer le chantier ?
Pas nécessairement, et pas toujours. La première question est celle du matelas de sécurité : notre cadre de décision sur le fait de puiser dans son épargne pour payer ses travaux vaut ici aussi, et une réserve de trois à six mois de dépenses courantes doit rester intacte, tous comptes confondus. Vider le plan prive aussi des abondements futurs sur les sommes qui auraient continué de fructifier.
Le contexte de taux pèse pourtant dans la balance. En septembre 2026, les courtiers relevaient des taux moyens de crédit immobilier repassés au-dessus de 3,5 % sur 20 ans, dans le sillage d’un taux d’emprunt de l’État à dix ans qui avait franchi 4 % fin juillet 2026, et le crédit à la consommation coûte structurellement plus cher encore : notre guide du prêt travaux en détaille le coût réel. Mobiliser une épargne dont la sortie n’est pas imposée, plutôt que d’emprunter à ces conditions, est un arbitrage qui se calcule au cas par cas, mais qui mérite d’être posé.
Enfin, le déblocage couvre rarement tout. Entre le plafond lié au coût net des aides et la taille réelle du plan, il demeure souvent un reste à charge que ni l’épargne salariale ni les aides n’absorbent. C’est cette part que VesTY peut prendre en charge : un apport sans dette ni mensualité, en échange d’une part de la valeur future du bien récupérée à la sortie devant notaire, le ménage restant propriétaire majoritaire. Découvrez le financement VesTY en complément de votre épargne salariale, sans dette ni mensualité : la contrepartie est une fraction de la valeur cédée le jour de la vente, pas une échéance chaque mois.
Et votre projet ?
Votre épargne salariale et les aides ne couvrent pas tout le chantier ? Estimez en quelques minutes la somme qui resterait à financer, et ce que VesTY prendrait en charge sans dette ni mensualité.
Questions fréquentes
-
Peut-on débloquer un PER d’entreprise collectif pour des travaux de rénovation ? Non. Les plans d’épargne retraite collectifs, l’ancien Perco comme le PER d’entreprise collectif, ont leur propre liste de cas de sortie anticipée : invalidité, décès du conjoint, surendettement, expiration des droits au chômage et achat de la résidence principale, notamment. La rénovation énergétique n’y figure pas, et le décret du 5 juillet 2024 n’a modifié que les plans d’épargne d’entreprise. Un salarié dont l’essentiel de l’épargne dort sur un PER collectif ne peut donc pas la mobiliser pour isoler sa maison ou changer de chauffage. Il lui reste les sommes de son PEE, y compris la part devenue disponible après cinq ans, puis les aides publiques et les financements adaptés pour couvrir le reste du chantier.
-
Faut-il l’accord de son employeur pour débloquer son PEE ? Non. La demande de déblocage anticipé s’adresse à l’organisme qui gère le plan pour le compte de l’entreprise, c’est-à-dire au teneur de comptes dont le nom figure sur vos relevés, le plus souvent directement depuis l’espace personnel en ligne. L’employeur n’a pas à donner son autorisation, et la demande ne transite pas par lui. Ce sont les justificatifs joints au dossier, devis ou factures de l’entreprise réalisant les travaux, qui permettent au gestionnaire de vérifier que l’événement invoqué correspond bien à un cas prévu par la réglementation. En cas de doute sur les pièces attendues, le gestionnaire publie en général un guide par cas de déblocage.
-
Le déblocage anticipé de l’épargne salariale est-il à déclarer aux impôts ? Les sommes débloquées pour un cas prévu par la réglementation sont exonérées d’impôt sur le revenu, comme l’auraient été les mêmes sommes retirées à l’échéance normale des cinq ans. Elles n’augmentent donc pas votre revenu imposable. En revanche, la part correspondant aux gains réalisés par le placement supporte les prélèvements sociaux, au taux global de 17,2 %, prélevés à la source par le gestionnaire au moment du retrait. Vous n’avez pas de calcul à faire vous-même, mais conservez les justificatifs du déblocage : en cas de contrôle, c’est la réalité des travaux et leur date qui fondent l’exonération.
-
Peut-on faire plusieurs déblocages pour un même chantier ? Non, et c’est l’un des pièges du dispositif. La demande de déblocage se fait une seule fois par événement, pour la somme nécessaire aux travaux, dans la limite de leur coût global diminué des aides et de l’apport personnel. Un salarié qui débloque une première somme sur la foi d’un devis partiel ne pourra pas revenir chercher le complément quand la facture finale s’alourdit. Mieux vaut attendre d’avoir l’ensemble des devis, y compris les appels de fonds d’un syndic en copropriété, et déposer une demande unique correctement dimensionnée, dans la fenêtre des six mois. En cas de nouveau chantier distinct, un nouveau déblocage redevient possible.
Ça peut aussi vous intéresser
- Payer ses travaux en plusieurs fois : règles et pièges
- Rénover sans apport ni épargne : alors comment faire ?
- Rachat de crédits pour financer ses travaux : bonne idée ?
Sources
- Service-Public, Dans quels cas peut-on demander le déblocage anticipé de l’épargne salariale ? : https://www.service-public.gouv.fr/particuliers/vosdroits/F31622
- Légifrance, décret n° 2024-690 du 5 juillet 2024 relatif aux nouveaux cas de déblocage anticipé : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000049888822
- Ministère du Travail, questions-réponses sur les nouveaux cas de déblocage du PEE : https://travail-emploi.gouv.fr/loi-partage-de-la-valeur-questions-reponses-sur-les-nouveaux-cas-de-deblocage-du-pee
- Service-Public, la participation : https://www.service-public.gouv.fr/particuliers/vosdroits/F2141
- Fédération française du bâtiment, déblocage anticipé du PEE pour la rénovation énergétique : https://www.ffbatiment.fr/actualites-batiment/actualite/renovation-energetique-possibilite-debloquer-pee-par-anticipation-pour-financer-travaux
- CIC Épargne Retraite Entreprises, trois nouveaux cas de déblocage anticipé : https://www.cic-ere.fr/fr/epargnants/actualites-et-publications/actualites/3-nouveaux-cas-deblocage-epargne-salariale/index.html
- AFG, encours de l’épargne salariale et de l’épargne retraite d’entreprise à fin 2025 : https://www.afg.asso.fr/fr/actu_afg_epargne_salariale_retraite_2026/
- CAFPI, taux de crédit immobilier en septembre 2026 : https://www.cafpi.fr/credit-immobilier/barometre-taux/actualites-taux/analyse-taux-credit-immobilier-septembre-2026