Acheter un logement avec travaux à prévoir : chiffrer le chantier et négocier le bon prix
La visite se termine, et la phrase arrive, presque rituelle : « Prévoyez un petit budget travaux. » Petit, vraiment ? Entre un rafraîchissement à 10 000 € et une rénovation complète à 80 000 €, le même mot recouvre des réalités qui n’ont rien à voir. Acheter un logement avec travaux peut être une vraie occasion, à une condition : remplacer l’impression par un chiffrage avant de faire une offre. Voici comment estimer le chantier dès les visites, bâtir une négociation qui tient, éviter de compter deux fois la même décote, puis financer ce qui suit. Ces repères restent généraux : pour votre projet, le notaire, votre banque ou courtier et un conseiller France Rénov’ sont les bons interlocuteurs.
Comment repérer l’ampleur des travaux dès la première visite ?
Quelques indices suffisent à distinguer le simple rafraîchissement du gros chantier. Les peintures, les sols et la cuisine datée relèvent de la décoration : coûteux parfois, mais prévisible. Le tableau électrique ancien, les fenêtres en simple vitrage, la chaudière en fin de vie, l’absence d’isolation ou les traces d’humidité font basculer dans le technique. Les fissures marquées, une toiture fatiguée ou une extension bricolée touchent à la structure : c’est là que les budgets s’envolent et que l’accompagnement d’un professionnel devient indispensable.
Les documents obligatoires vous donnent une longueur d’avance. Le DPE figure dès l’annonce, et pour une maison classée E, F ou G, le vendeur doit vous remettre un audit énergétique dès la première visite, pas au compromis. Ce document décrit des scénarios de travaux chiffrés, poste par poste. La différence entre les deux diagnostics, et ce que vaut chacun, est détaillée dans notre guide DPE ou audit énergétique.
Comment chiffrer les travaux avant de faire une offre ?
Avec des documents et une contre-visite, jamais au seul jugé. L’audit énergétique remis par le vendeur est une base de travail offerte par la réglementation : il propose au moins deux scénarios pour amener le logement vers les meilleures classes, avec une estimation du coût de chaque étape et des économies d’énergie attendues, comme le rappelle le ministère de l’Économie. Ces montants restent des estimations d’auditeur, pas des devis, mais ils cadrent l’ordre de grandeur.
La contre-visite transforme cet ordre de grandeur en chiffre défendable. Revenez avec un artisan, un maître d’œuvre ou un architecte, laissez-le ouvrir le tableau électrique, sonder les murs, monter dans les combles. Un devis estimatif, même sommaire, pèse plus lourd dans une négociation que toutes les intuitions. En copropriété, ajoutez la lecture des procès-verbaux d’assemblée générale : des travaux votés sur l’immeuble, c’est une quote-part à payer qui s’ajoute à votre propre chantier.
Gardez enfin une marge pour l’imprévu. Les professionnels du bâtiment recommandent couramment de provisionner 10 à 15 % du budget en plus, une règle de prudence, pas une donnée officielle. Et comptez le temps : un chantier de plusieurs mois avant d’emménager, c’est souvent un loyer et un crédit qui courent en même temps.
Acheter un logement avec travaux fait-il vraiment baisser le prix ?
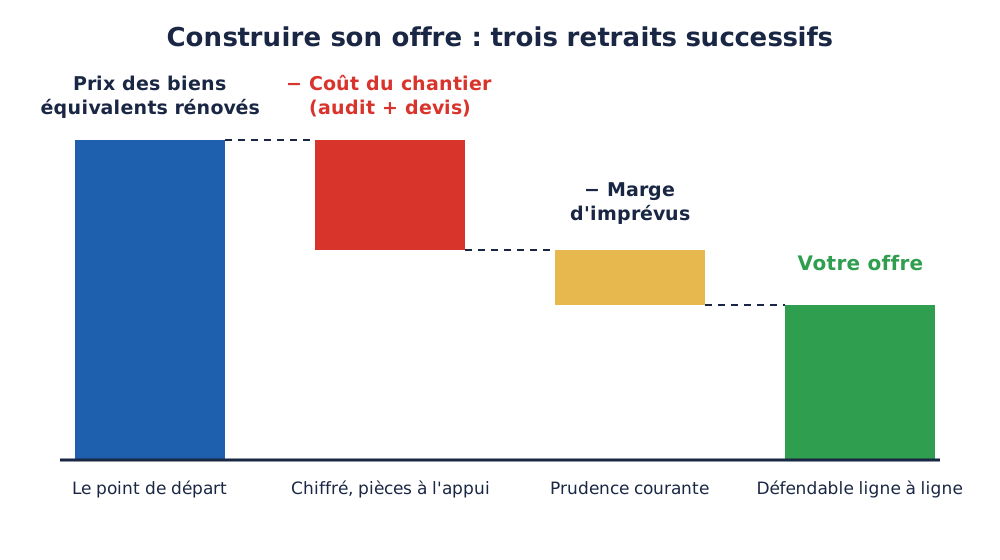
Oui, à condition de négocier à partir d’un raisonnement, pas d’un pourcentage sorti du chapeau. La méthode tient en trois temps. Cherchez d’abord le prix des biens équivalents déjà rénovés dans le quartier, sur les annonces et les bases de ventes réelles. Retranchez ensuite le coût chiffré de votre chantier. Retirez enfin votre marge d’imprévus. Le résultat donne une fourchette d’offre que vous pouvez expliquer ligne à ligne, ce qui change tout face à un vendeur.
Une offre argumentée se reçoit autrement qu’un marchandage. Appuyez chaque retrait sur une pièce : le scénario de l’audit, le devis estimatif de la contre-visite, le procès-verbal d’assemblée générale qui vote un ravalement. Le vendeur et son agent peuvent contester un chiffre, pas balayer un dossier. Et si l’écart entre votre calcul et le prix affiché reste trop grand, savoir renoncer fait aussi partie de la méthode.
La décote liée à l’état est-elle déjà dans le prix affiché ?
C’est la question à se poser pour ne pas compter deux fois la même remise. Les prix de vente intègrent déjà largement l’effet de l’étiquette énergie sur la valeur du bien : d’après l’étude des Notaires de France sur les transactions de 2024, une maison classée G s’est vendue en moyenne 25 % moins cher qu’une maison comparable classée D, et un appartement classé G environ 12 % moins cher. Un vendeur qui a déjà aligné son prix sur ces niveaux a consommé la décote d’étiquette : inutile de la réclamer une seconde fois.
Ce qui reste négociable, c’est l’écart entre cette décote moyenne et votre chantier réel. Si le marché a retiré 12 % pour l’étiquette mais que vos devis montrent un coût supérieur, la différence se discute, pièces à l’appui. À l’inverse, un prix affiché qui ignore l’état du bien laisse toute la place à une offre construite. Pour un logement classé F ou G, l’arbitrage complet entre décote, coût des travaux et valeur récupérée est détaillé dans acheter une passoire thermique.
Un dernier acteur regarde l’étiquette par-dessus votre épaule : la banque. Certaines conditionnent leurs meilleures offres à un plan de travaux, d’autres resserrent l’examen du dossier sur les biens les plus énergivores. L’effet de l’étiquette sur votre financement est décrypté dans DPE et crédit immobilier.
Comment financer les travaux une fois le prix négocié ?
Le plus simple est de tout prévoir dans le plan de financement initial, avant de signer. Intégrer le budget travaux au crédit immobilier, sur devis, permet de profiter d’un taux long : à l’été 2026, les courtiers observaient des taux moyens autour de 3,2 % sur quinze ans et 3,4 % sur vingt-cinq ans, loin des crédits à la consommation. Le fonctionnement précis, déblocage sur factures compris, est expliqué dans l’enveloppe travaux du prêt immobilier. Bonus discret : les frais de notaire, de l’ordre de 7 à 8 % dans l’ancien, se calculent sur le seul prix d’achat, pas sur le budget travaux. Chaque euro négocié sur le prix les réduit aussi.
| Levier | Ce qu’il finance | À retenir |
|---|---|---|
| Enveloppe travaux du crédit immobilier | Le chantier, intégré au prêt d’achat | Sur devis, débloqué sur factures |
| Prêt à taux zéro dans l’ancien | Une partie de l’achat avec travaux | Zones B2 et C, travaux d’au moins 25 % du coût total, classe D minimum après chantier |
| MaPrimeRénov’ | Une partie des travaux d’énergie | Selon les revenus, logement de plus de 15 ans, parcours d’ampleur réservé aux classes E, F et G |
| Éco-prêt à taux zéro | Jusqu’à 50 000 € de travaux d’énergie | Sans condition de ressources, cumulable avec les aides |
| Certificats d’économies d’énergie et TVA à 5,5 % | Une part des gestes d’énergie | Sans condition de revenus, versés par les fournisseurs d’énergie ou appliqués sur la facture |
Les aides publiques viennent ensuite alléger la note, à leurs conditions : elles se demandent après l’achat, travaux non commencés, et l’accord peut prendre plusieurs mois. Même bien aidé, un reste à charge subsiste presque toujours, au moment précis où l’apport vient d’être absorbé par l’acquisition.
Pour cette somme-là, il existe une voie sans nouvel emprunt : VesTY la finance en échange d’une part de la valeur future du bien, réglée à la sortie devant notaire. Pas de dette ni de mensualité qui s’ajoute au crédit immobilier tout neuf, mais une contrepartie réelle, une part de la valeur cédée à terme, à peser posément. Le mécanisme est détaillé dans le financement VesTY du chantier après l’achat, sans dette ni mensualité.
Quelles précautions entre l’offre et le compromis ?
Le calendrier de la vente vous laisse des filets de sécurité, à condition de les activer. Formulez l’offre par écrit, en mentionnant qu’elle s’entend sous réserve d’obtention du financement, travaux compris. Au compromis, faites calibrer la condition suspensive de prêt sur le montant total à emprunter, prix plus enveloppe travaux : une condition rédigée sur le seul prix d’achat ne vous protège pas si la banque refuse le budget global.
Après la signature du compromis, vous disposez d’un délai de rétractation de dix jours, sans justification ni pénalité. C’est la dernière fenêtre pour faire passer un artisan si la contre-visite n’a pas eu lieu, relire l’audit et les diagnostics annexés au compromis, et confronter une dernière fois les devis au prix accepté. Le notaire reste votre meilleur allié pour verrouiller la rédaction de ces clauses.
Et votre projet ?
Un achat avec chantier se joue sur deux négociations : le prix du bien, puis le financement des travaux. Le simulateur vous donne en quelques minutes une idée de la somme qui restera à payer après les aides, et de ce que VesTY peut prendre en charge.
Questions fréquentes
-
Quel pourcentage de remise peut-on négocier sur un logement avec travaux ? Il n’existe aucun barème officiel, et c’est une bonne nouvelle : un pourcentage standard jouerait contre vous. La marge dépend du marché local, du temps que le bien passe en vente et surtout de l’écart entre le prix affiché et votre chiffrage documenté. La démarche solide consiste à partir du prix des biens équivalents rénovés du secteur, à retrancher le coût estimé du chantier et une provision pour imprévus, puis à comparer le résultat au prix demandé. Si le vendeur a déjà intégré l’état du bien dans son prix, la remise possible est faible ; s’il l’a ignoré, votre dossier chiffré devient l’argument central. Une offre expliquée pièce par pièce aboutit plus souvent qu’un rabais réclamé sans justification.
-
Qui paie l’audit énergétique lors d’une vente ? Le vendeur. Pour une maison individuelle ou un immeuble détenu par un seul propriétaire classé E, F ou G en métropole, il doit faire réaliser cet audit et le remettre aux candidats acquéreurs dès la première visite. L’obligation s’applique aux logements classés F et G depuis avril 2023, aux classes E depuis janvier 2025, et doit s’étendre aux classes D en 2034. Les appartements en copropriété ne sont pas concernés par cette obligation individuelle. Pour l’acheteur, ce document gratuit est une mine : il contient des scénarios de travaux avec des estimations de coût, qui servent de point de départ au chiffrage et à la négociation, avant d’être affinés par de vrais devis.
-
Les frais de notaire portent-ils aussi sur le montant des travaux ? Non. Les droits et frais d’acquisition, souvent appelés frais de notaire, représentent de l’ordre de 7 à 8 % du prix dans l’ancien et se calculent sur le prix de vente du bien, pas sur le budget du chantier que vous financez à côté. C’est un argument de plus pour négocier le prix plutôt que d’accepter un bien surpayé en comptant se rattraper sur les travaux : chaque euro retiré du prix d’achat économise aussi sa part de droits. Le mobilier laissé par le vendeur, cuisine équipée ou électroménager, peut d’ailleurs être valorisé à part dans l’acte, car il n’entre pas non plus dans l’assiette de ces frais.
-
Peut-on revenir sur son engagement si les devis dépassent l’estimation ? Oui, à deux moments. Après la signature du compromis, l’acquéreur non professionnel dispose d’un délai légal de rétractation de dix jours, sans avoir à se justifier ni à indemniser le vendeur : c’est la fenêtre idéale pour finaliser une contre-visite et de vrais devis. Au-delà, tout dépend des conditions suspensives inscrites au compromis. Si la condition de prêt a été calibrée sur le montant total, prix et travaux, un refus de la banque sur ce montant global permet de sortir de la vente sans pénalité. D’où l’importance de faire rédiger ces clauses par le notaire en annonçant clairement le budget chantier dès le départ.
Ça peut aussi vous intéresser
- Rénovation énergétique rentable ou pas : le calcul complet
- Comment choisir et vérifier un artisan RGE avant de signer
- Acompte, situations, solde : comment payer un chantier
Sources
- Ministère de l’Économie, Tout savoir sur l’audit énergétique
- Ministère de la Transition écologique, L’audit énergétique réglementaire
- Notaires de France, La valeur verte des logements vendus en 2024
- Service-Public.fr, Prêt à taux zéro : achat d’un logement ancien (fiche F34966)
- Anah, Guide des aides financières 2026
- Notaires de France, Compromis de vente : comment exercer son droit de rétractation
- CAFPI, Les taux de crédit immobilier en août 2026