Vendre les combles ou surélever : la vente de parties communes pour financer les travaux
Une copropriété qui doit financer un gros chantier n’a pas toujours à puiser dans la poche de chacun. Elle possède parfois un actif dormant, des combles inutiles, une loge de gardien vide, un droit de construire au-dessus du toit, qu’elle peut vendre pour alléger la facture. La vente de parties communes, votée en assemblée générale, devient alors un levier de financement collectif, jusqu’à refaire la toiture et l’isolation à l’occasion d’une surélévation. Voici quels actifs sont concernés, à quelle majorité on décide, comment se répartit le produit, ce que dit le fisc, et ce qui reste à financer ensuite. Précision d’emblée : ceci donne des repères généraux, pas un conseil juridique ou fiscal personnalisé, et le syndic comme le notaire restent vos interlocuteurs clés.
Vente de parties communes : quels actifs, et pour quoi faire ?
Une copropriété détient souvent plus de patrimoine qu’elle ne le croit. Les combles ou greniers communs, une loge de gardien devenue inutile, un local, une cave, une cour ou une parcelle de terrain sont des parties communes que le syndicat peut céder. S’y ajoute un actif immatériel précieux, le droit de surélévation, c’est-à-dire le droit de construire de nouveaux logements au-dessus de l’immeuble, réputé accessoire des parties communes par la loi de 1965.
L’idée est simple : transformer un actif qui ne rapporte rien en apport pour le chantier. Le prix de la vente vient réduire le coût des travaux à répartir entre les copropriétaires, ce qui allège d’autant les appels de fonds. Encore faut-il distinguer les parties communes générales, qui appartiennent à tous, des parties communes spéciales, propres à un seul bâtiment : c’est le règlement de copropriété qui le précise, et cela détermine qui vote et qui touche le prix.
Le vote en assemblée générale : quelle majorité ?
Vendre un bien commun ne s’improvise pas, car cela suppose une décision collective encadrée. La cession d’une partie commune relève de la majorité de l’article 26 de la loi de 1965, dite double majorité : la majorité des membres du syndicat représentant au moins les deux tiers des voix. Si la partie commune est de celles dont la conservation est nécessaire au respect de la destination de l’immeuble, l’unanimité devient alors nécessaire.
Pour le droit de surélévation, la règle est la même en principe, la double majorité de l’article 26, avec une exception à connaître : lorsque l’immeuble est situé dans un périmètre de droit de préemption urbain, la décision peut être prise à la majorité absolue de l’article 25. Une confusion fréquente mérite d’être levée : la surélévation ne se vote pas, dans le cas général, à cette majorité plus douce.
Un point a beaucoup changé et rassure les copropriétés. Avant 2014, les copropriétaires du dernier étage disposaient d’un véritable droit de veto sur toute surélévation. La loi Alur l’a supprimé, et l’a remplacé par un simple droit de priorité : les copropriétaires situés sous la surélévation projetée sont prioritaires pour acheter les nouveaux logements, avec un délai de deux mois pour se décider, mais ils ne peuvent plus bloquer l’opération.
Surélever pour financer la rénovation
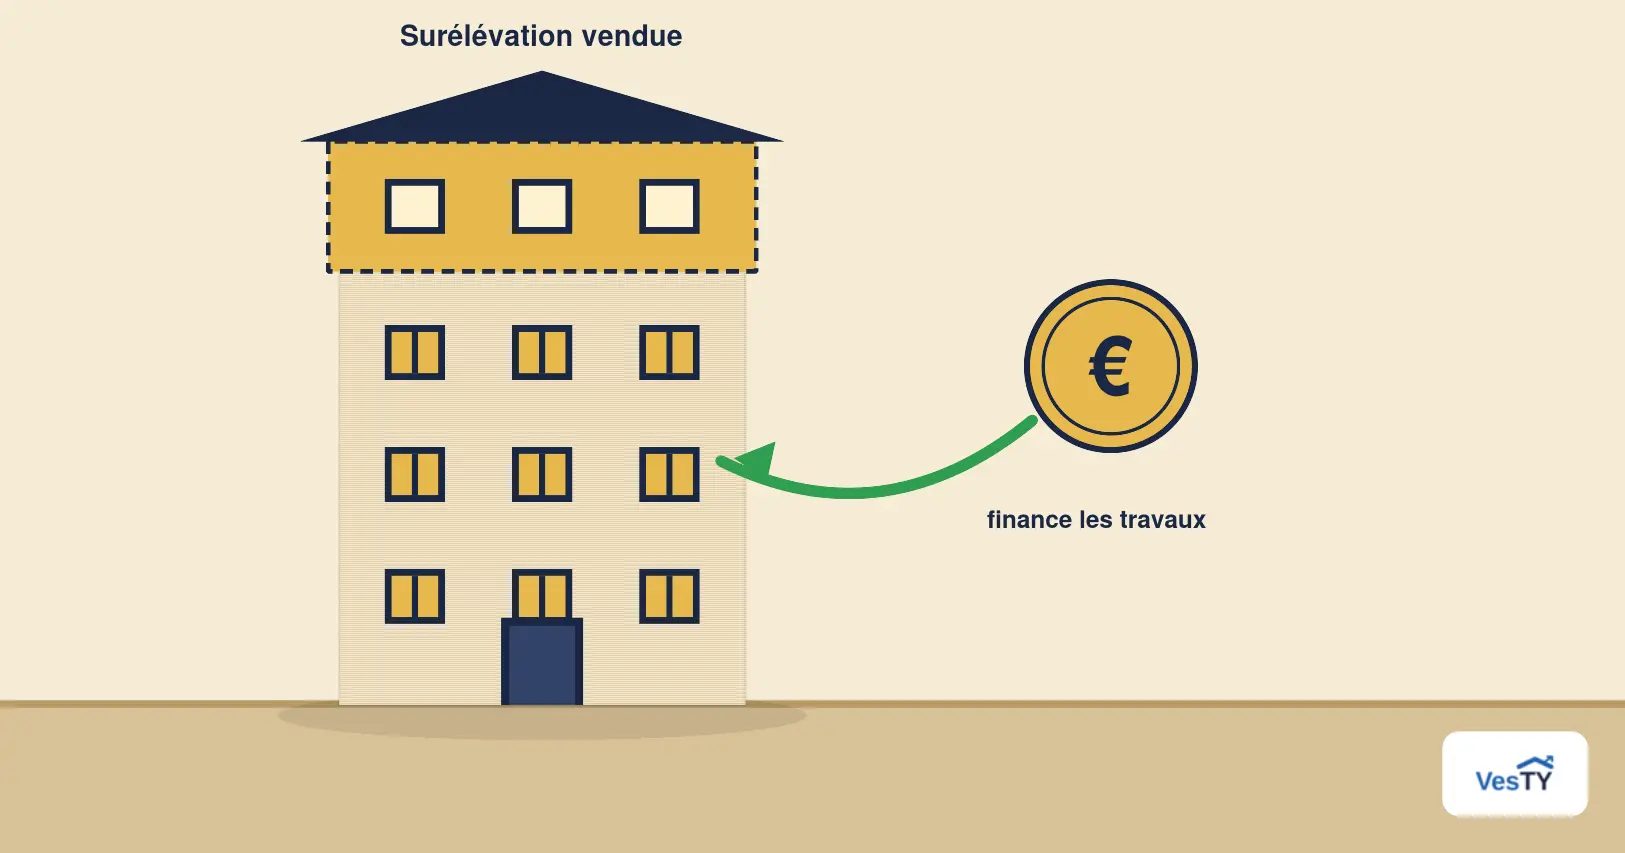
C’est le montage le plus puissant, et il est officiellement reconnu. La copropriété cède son droit de surélever à un promoteur, qui construit des logements sur le toit ; en échange, il verse une somme répartie entre les copropriétaires, ou, variante intéressante, il s’engage à réaliser lui-même des travaux sur les parties communes. L’Agence nationale pour l’information sur le logement et les notaires décrivent explicitement la surélévation comme une solution pour financer la rénovation d’une copropriété.
L’atout majeur est de faire d’une pierre deux coups. La surélévation impose de reprendre la toiture : c’est l’occasion d’y intégrer une isolation performante, de ravaler la façade, voire d’installer ou de rénover un ascenseur, le tout financé par l’opération plutôt que par un appel de fonds. Pour une copropriété fragile, sans capacité d’épargne, ce levier peut débloquer une rénovation autrement inaccessible.
Le bénéfice se mesure sur la quote-part de chacun : moins la copropriété appelle de fonds, moins le reste à charge individuel pèse. Ce montage se combine ensuite avec les autres financements collectifs, sans les remplacer, pour couvrir ce que la vente ne finance pas.
Les limites à connaître
Ce levier n’est pas ouvert à toutes les copropriétés, et mieux vaut le savoir avant de rêver. La faisabilité technique commande : la structure et les fondations doivent pouvoir supporter des étages supplémentaires, ce qui n’a rien d’automatique. L’urbanisme ensuite, car le plan local d’urbanisme fixe des hauteurs maximales, et un secteur protégé ou la proximité d’un monument peuvent interdire ou compliquer le projet.
S’ajoutent la complexité juridique et le temps. Une surélévation modifie le règlement de copropriété, l’état descriptif de division et la répartition des tantièmes et des charges, une opération lourde qui se prépare avec un notaire. Le chantier lui-même est long et source de nuisances pour les occupants, sans compter le droit de priorité des copropriétaires du dernier étage. Ce n’est donc pas une recette miracle, mais un projet d’ampleur à instruire sérieusement.
Le produit de la vente et la fiscalité
Le prix ne tombe pas dans une caisse commune, contrairement à ce qu’on imagine souvent. Le produit de la vente se divise de plein droit entre les copropriétaires au prorata de leurs tantièmes, et depuis 2020 le syndic le remet directement à chacun, après avoir déduit les sommes qu’il doit encore au syndicat. Autrement dit, l’assemblée ne peut pas décider d’affecter d’office cette somme au fonds de travaux : le financement du chantier passe par compensation, chacun encaissant sa part et réglant en parallèle son appel de fonds.
La fiscalité mérite attention, car elle se joue au niveau de chaque copropriétaire. Le syndicat n’ayant pas de personnalité fiscale propre, la plus-value éventuelle est imposée entre les mains de chacun, au prorata de sa quote-part, selon le régime des plus-values immobilières des particuliers, avec les abattements pour durée de détention. Une exonération existe pour les petites cessions, appréciée par quote-part, et l’exonération de la résidence principale est souvent invoquée pour la part rattachée au logement, un point délicat à faire valider par un professionnel.
Un dispositif fiscal fort récompense spécifiquement la surélévation. La cession du droit de surélever en vue de construire des logements bénéficie d’une exonération de plus-value, en vigueur pour les cessions réalisées jusqu’au 31 décembre 2026, à condition que l’acquéreur achève les logements dans un délai de quatre ans. C’est un avantage temporaire, régulièrement prorogé en loi de finances, qu’il faut vérifier à la date de l’opération.
Le reste à charge, et comment le financer
Vendre un actif suffit rarement à tout payer, et un reste à charge subsiste le plus souvent. Ce levier vient en déduction du coût, puis s’empile avec les autres financements de la copropriété : le fonds de travaux déjà constitué, l’aide MaPrimeRénov Copropriété versée au syndicat pour les travaux énergétiques, les primes des certificats d’économies d’énergie, et un prêt collectif pour étaler le solde. Chaque brique réduit la part finale de chacun.
Reste la quote-part que chaque copropriétaire doit malgré tout financer, une fois toutes ces sources déduites. Comme pour le financement de sa quote-part, plusieurs voies existent, dont certaines sans nouvel emprunt. VesTY finance ce reste à charge sans dette ni mensualité, en échange d’une part de la valeur future du lot récupérée à la sortie devant notaire, le ménage restant propriétaire majoritaire. Pour aller plus loin, voici comment financer votre part du chantier collectif avec VesTY, sans dette ni mensualité.
Questions fréquentes
-
À quelle majorité vote-t-on la vente des combles ou d’une partie commune ? À la double majorité de l’article 26 de la loi de 1965, c’est-à-dire la majorité des membres du syndicat représentant au moins les deux tiers des voix de la copropriété. Cette exigence vaut pour la cession d’un actif commun comme des combles, une loge ou un local. Une réserve importante : si la partie commune est indispensable au respect de la destination de l’immeuble, la vente requiert alors l’unanimité. Pour le droit de surélévation, la règle est aussi la double majorité de l’article 26 dans le cas général, sauf lorsque l’immeuble se trouve dans un périmètre de droit de préemption urbain, où la majorité absolue de l’article 25 suffit. Mieux vaut faire préciser la majorité applicable par le syndic avant l’assemblée, car une décision votée à une majorité insuffisante peut être contestée.
-
La copropriété peut-elle affecter le produit de la vente aux travaux ? Pas directement, et c’est une surprise pour beaucoup. La loi prévoit que le prix se divise de plein droit entre les copropriétaires selon leurs tantièmes, et que le syndic le remet directement à chacun, après déduction des sommes exigibles par le syndicat. L’assemblée ne peut donc pas décider de placer ce produit sur le fonds de travaux pour le conserver en vue du chantier. Le financement s’organise autrement, par compensation : chaque copropriétaire encaisse sa part de la vente, et acquitte en parallèle l’appel de fonds correspondant à sa quote-part de travaux. Le résultat économique est le même, la vente allège le coût réel supporté, mais le circuit passe par chaque copropriétaire, non par une caisse commune.
-
Vendre le droit de surélévation est-il taxé ? En principe, une cession de partie commune génère une plus-value imposable entre les mains de chaque copropriétaire, au prorata de sa quote-part, avec les abattements pour durée de détention. Mais la cession du droit de surélever bénéficie d’un régime de faveur : une exonération de plus-value s’applique lorsque l’acquéreur s’engage à construire des logements, pour les cessions réalisées jusqu’au 31 décembre 2026, sous condition d’achever les travaux dans les quatre ans. Cet avantage est temporaire et prorogé de loi de finances en loi de finances, il faut donc vérifier son maintien à la date exacte de l’opération. Pour les autres cessions, l’exonération des petites ventes s’apprécie par quote-part, et celle de la résidence principale demande à être confirmée par un notaire selon votre situation.
Tester mon éligibilité
Votre copropriété vend un actif commun mais un reste à charge demeure sur votre quote-part ? Estimez en quelques minutes votre reste à charge après aides, et voyez ce que VesTY financerait, sans dette ni mensualité.
Ça peut aussi vous intéresser
- Plan pluriannuel de travaux : ce que la loi impose
- Le prêt collectif à adhésion individuelle en copropriété
- DPE collectif en copropriété : qui est concerné
Sources
- Légifrance, loi n°65-557 du 10 juillet 1965, article 26 (majorité de vente des parties communes) : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000050623612
- Légifrance, loi n°65-557 du 10 juillet 1965, article 35 (surélévation, droit de priorité) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000039313646
- ANIL et ANAH, guide de la surélévation en copropriété : https://www.anah.gouv.fr/sites/default/files/2023-07/guide_surelevation_en_copropriete.pdf
- BOFiP, exonération de plus-value de cession d’un droit de surélévation (jusqu’au 31 décembre 2026) : https://bofip.impots.gouv.fr/bofip/7287-PGP.html/identifiant=BOI-RFPI-PVI-10-40-40-20250311
- economie.gouv.fr, MaPrimeRénov Copropriété : https://www.economie.gouv.fr/particuliers/faire-des-economies-denergie/maprimerenov-copropriete-tout-savoir-sur-laide-la-renovation-des-parties-communes
- Congrès des notaires 2023, la cession du droit de surélévation : https://www.rapport-congresdesnotaires.fr/2023-rapport-du-119e-congres/la-cession-du-droit-de-surelevation-et-sa-realisation-par-un-tiers