Éco-PTZ copropriété : le prêt à taux zéro souscrit par le syndicat pour rénover l’immeuble
L’isolation de la façade est votée, et l’appel de fonds qui suit donne le vertige : 18 000 € de quote-part, à réunir avant le début du chantier. L’éco-PTZ copropriété existe pour ça : un prêt sans intérêts, souscrit par le syndicat des copropriétaires, qui étale cette somme sur quinze ou vingt ans. L’outil est solide sur le papier, beaucoup plus confidentiel en pratique, car une poignée d’établissements le distribue et le montage prend du temps. Voici qui peut en profiter, les montants par logement, le déroulé du vote et de l’adhésion, et les pistes quand le prêt ne couvre pas tout. Ces repères restent généraux : votre syndic, le conseil syndical et un conseiller France Rénov’ sont les bons interlocuteurs pour votre immeuble.
Qu’est-ce que l’éco-PTZ copropriété et qui peut en profiter ?
C’est la version collective de l’éco-prêt à taux zéro : le syndicat des copropriétaires, représenté par le syndic, emprunte à 0 % pour financer des travaux d’économies d’énergie sur les parties communes, ou des travaux d’intérêt collectif réalisés sur les parties privatives, comme le remplacement de toutes les fenêtres de l’immeuble. Aucun intérêt, aucun frais de dossier : l’État compense la banque par un crédit d’impôt.
La participation est libre. Chaque copropriétaire choisit d’adhérer au prêt pour financer sa quote-part, ou règle sa part par d’autres moyens, épargne ou crédit personnel. Les chiffres de la SGFGAS, l’organisme qui gère ces prêts pour l’État, le confirment : sur les opérations émises en 2024, 45 % des logements seulement ont participé.
Trois conditions ouvrent la porte. Le bâtiment est achevé depuis plus de deux ans, le lot appartient à une personne physique ou à une SCI non soumise à l’impôt sur les sociétés, et le logement est utilisé, ou destiné à l’être, comme résidence principale. Un seuil de 75 % de quotes-parts affectées à l’habitation circule encore sur de nombreux sites : il a disparu des textes en vigueur.
Quels travaux finance-t-il, et jusqu’à quel montant par logement ?
Trois familles de travaux ouvrent droit au prêt : une ou plusieurs actions parmi sept catégories (isolation de la toiture, des murs, des planchers bas, remplacement des fenêtres en simple vitrage, chauffage ou eau chaude performants, équipements à énergie renouvelable), une rénovation d’ensemble qui fait gagner au moins 35 % d’énergie primaire, attestée par un audit énergétique avant et après, ou la réhabilitation d’un assainissement non collectif sans consommation d’énergie. Les travaux sont confiés à des entreprises RGE, sauf l’assainissement, dispensé de ce label.
| Projet financé | Plafond par logement participant |
|---|---|
| Une action sur les parois vitrées | 7 000 € |
| Une action d’une autre catégorie | 15 000 € |
| Deux actions | 25 000 € |
| Trois actions ou plus | 30 000 € |
| Rénovation globale (gain d’au moins 35 %) | 50 000 € |
| Assainissement non collectif | 10 000 € |
Le remboursement s’étale sur quinze ans au maximum, portés à vingt ans pour la rénovation globale. Le montant total du prêt se calcule en multipliant le plafond par le nombre de logements des seuls participants : vingt copropriétaires engagés sur un bouquet de trois actions peuvent ainsi mobiliser jusqu’à 600 000 € pour l’immeuble. Depuis le 1er juillet 2025, les critères techniques exigés des équipements sont alignés sur ceux de MaPrimeRénov’ et de la TVA à 5,5 %, ce qui simplifie les devis.
Comment se décide-t-il en assemblée générale ?
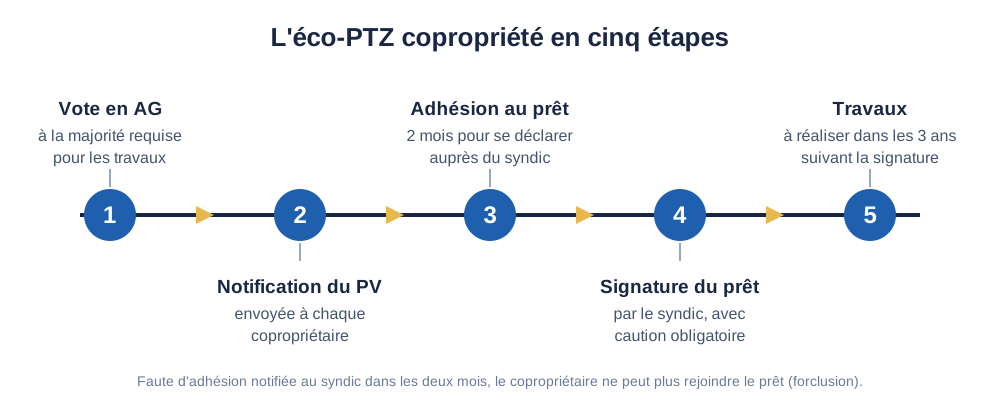
Le recours au prêt se vote à la même majorité que les travaux qu’il finance. Pour des travaux d’économies d’énergie, c’est le plus souvent la majorité absolue de l’article 25, celle des voix de tous les copropriétaires, avec une passerelle : si le projet réunit au moins un tiers des voix, la même assemblée peut procéder immédiatement à un second vote, à la majorité des voix exprimées des copropriétaires présents ou représentés.
Vient ensuite l’adhésion individuelle. Chaque copropriétaire qui veut bénéficier du prêt le notifie au syndic dans les deux mois qui suivent la notification du procès-verbal, en précisant le montant demandé dans la limite de sa quote-part. Passé ce délai, la porte se ferme, la loi parle de forclusion. Le syndic rassemble alors les devis, la liste des participants et le descriptif des travaux, puis transmet le dossier à la banque.
Une garantie est obligatoire. La loi impose que le syndicat soit couvert par un cautionnement solidaire souscrit auprès d’un organisme habilité, assureur agréé ou établissement de crédit, car la garantie de l’État n’est pas ouverte à ce prêt collectif. C’est ensuite le syndic qui collecte les échéances des participants et les reverse au prêteur. Les travaux, eux, doivent être réalisés dans les trois ans qui suivent la signature du contrat.
Quelles banques le distribuent vraiment ?
Très peu d’établissements le proposent, et c’est le principal point faible du dispositif. Seules les banques ayant signé une convention avec l’État, complétée d’un avenant spécifique aux copropriétés, peuvent émettre ce prêt. En pratique, les acteurs du secteur convergent : l’offre repose pour l’essentiel sur Domofinance, filiale d’EDF et de BNP Paribas Personal Finance, et sur la Caisse d’Épargne Île-de-France, qui a repris l’activité du Crédit Foncier et intervient au-delà de sa région. Les sociétés de tiers-financement, comme Île-de-France Énergies, peuvent aussi le distribuer depuis avril 2024. La liste des établissements affiliés est publiée par la SGFGAS.
Les volumes racontent la même histoire. Au 31 mars 2025, 898 éco-PTZ copropriétés avaient été émis depuis la création du produit, dont 241 offres acceptées sur la seule année 2024, pour un montant moyen de 578 210 € par opération. La même année, plus de 112 000 éco-PTZ individuels ont été accordés. Autrement dit, le prêt collectif fonctionne, mais reste rare : mieux vaut en parler au syndic dès l’étude du projet et compter le délai de montage dans le calendrier du chantier.
Peut-on le cumuler avec MaPrimeRénov’ Copropriété et les autres aides ?
Oui, et c’est même sa vocation : financer ce que les subventions ne couvrent pas. Le prêt se cumule avec MaPrimeRénov’ Copropriété, avec les certificats d’économies d’énergie et avec les aides locales. Une déclinaison est d’ailleurs dédiée au solde restant après l’aide de l’Anah : jusqu’à 50 000 € par logement sur vingt ans, la décision d’octroi de la subvention remplaçant devis et factures dans le dossier.
Le cumul joue aussi à l’échelle de votre logement. Un copropriétaire peut souscrire en parallèle un éco-PTZ individuel pour ses propres travaux, la somme de sa quote-part du prêt collectif et de son prêt personnel ne pouvant dépasser 30 000 € par logement, portés à 50 000 € quand l’un des deux finance une rénovation globale.
Et si l’assemblée générale refuse le prêt collectif, rien n’est perdu : chaque copropriétaire garde la possibilité de demander un éco-PTZ individuel pour financer sa part des travaux votés.
Quelle différence avec les autres prêts collectifs de copropriété ?
L’éco-PTZ copropriété n’est pas le seul emprunt que peut souscrire un syndicat, mais c’est le seul sans intérêts. La copropriété peut aussi voter un prêt collectif à adhésion individuelle classique, au taux du marché, ou, depuis la loi Habitat dégradé du 9 avril 2024, un prêt collectif à adhésion simplifiée, auquel tous les copropriétaires participent sauf refus notifié au syndic dans les deux mois.
| Produit | Taux | Qui participe | À la revente du lot |
|---|---|---|---|
| Éco-PTZ copropriété | 0 % | Ceux qui adhèrent dans les deux mois | Solde exigible, sauf accord avec l’acquéreur |
| Prêt collectif à adhésion individuelle | Taux du marché | Ceux qui adhèrent | Solde exigible, sauf accord avec l’acquéreur |
| Prêt collectif à adhésion simplifiée | Taux du marché | Tous, sauf refus sous deux mois | Charge attachée au lot, transmise à l’acquéreur |
La revente illustre bien l’écart entre ces produits. Pour l’éco-PTZ, les sommes que vous devez encore deviennent exigibles à la vente du lot, sauf si vous convenez avec l’acquéreur qu’il reprend l’engagement, le notaire en informant le syndic. La quote-part du prêt à adhésion simplifiée, elle, suit le lot et passe automatiquement au nouveau propriétaire.
Et pour la part que le prêt ne couvre pas ?
Un éco-PTZ collectif ne règle pas toujours tout. Les plafonds par logement peuvent rester en dessous d’une quote-part élevée, la banque peut manquer au rendez-vous, et l’adhésion suppose d’accepter des mensualités de plus, ce que tous les budgets ne permettent pas. Le reste à charge après subventions et prêt demeure alors une vraie question.
Pour un copropriétaire qui ne peut pas ou ne veut pas emprunter, il existe une voie sans mensualité : VesTY paie la somme due au syndicat à votre place, sans dette, en échange d’une part de la valeur future de votre logement, réglée à la sortie devant notaire. Vous restez propriétaire majoritaire, VesTY demeure copropriétaire minoritaire et silencieux pendant la durée du contrat.
La contrepartie est réelle et doit être pesée : une part de la valeur de votre bien sera cédée à terme, ce qui n’a rien d’anodin. Pour comprendre le mécanisme et le comparer à un emprunt, découvrez comment VesTY paie votre quote-part de travaux votés, sans emprunt ni mensualité.
Et votre projet ?
Travaux votés en assemblée générale ou projet d’ampleur sur votre immeuble : le simulateur vous donne en quelques minutes une idée de la somme qui restera à financer après les aides, et de ce que VesTY peut prendre en charge.
Questions fréquentes
-
Un copropriétaire peut-il être obligé de participer à l’éco-PTZ copropriété ? Non. L’adhésion est strictement volontaire : seuls les copropriétaires qui le notifient au syndic dans les deux mois suivant la notification du procès-verbal d’assemblée générale entrent dans le prêt, chacun pour le montant qu’il demande dans la limite de sa quote-part. Celui qui n’adhère pas paie sa part de travaux comme il l’entend, comptant, par un crédit personnel ou autrement. Attention à ne pas confondre avec le prêt collectif à adhésion simplifiée créé par la loi Habitat dégradé de 2024 : dans ce produit distinct, au taux du marché, la logique s’inverse, tous les copropriétaires participent sauf ceux qui refusent expressément dans les deux mois.
-
Jusqu’à quand l’éco-PTZ est-il disponible ? Le dispositif, dans son volet individuel comme dans son volet copropriété, est prorogé jusqu’au 31 décembre 2027 par la loi de finances pour 2024. Les offres émises depuis le 1er juillet 2025 obéissent à des critères techniques révisés par un arrêté du 27 mars 2025, alignés sur ceux de MaPrimeRénov’ et du taux réduit de TVA, ce qui évite de refaire des devis différents selon l’aide demandée. Comme toute mesure bornée dans le temps, sa reconduction au-delà de 2027 dépendra des lois de finances suivantes : si votre copropriété envisage un vote en 2027, mieux vaut vérifier l’état du dispositif à ce moment-là.
-
Que se passe-t-il si un copropriétaire ne rembourse pas sa part du prêt collectif ? La loi a prévu ce risque : le syndicat doit obligatoirement être couvert par un cautionnement solidaire, souscrit auprès d’une entreprise d’assurance agréée ou d’un établissement de crédit. En cas d’impayé d’un participant, c’est cette caution qui prend le relais auprès de la banque, puis se retourne contre le copropriétaire défaillant. Les autres copropriétaires n’ont donc pas à payer pour leur voisin. Ce mécanisme a un coût, facturé au syndicat et réparti entre les participants, qu’il faut intégrer dans la comparaison avec un crédit personnel.
-
Combien de temps prévoir entre le vote et le début des travaux ? Aucun délai officiel n’est publié, mais le calendrier légal donne déjà la mesure : notification du procès-verbal, puis deux mois d’adhésion des copropriétaires, puis montage du dossier par le syndic, recherche de la caution et instruction par la banque. Les professionnels du secteur évoquent couramment plusieurs mois entre le vote et le déblocage des fonds. Le contrat laisse ensuite trois ans pour réaliser les travaux, un délai prorogeable dans quelques cas prévus par les textes, comme un contentieux ou un cas de force majeure. Le plus sûr est d’anticiper le financement dès l’étude du projet, avant même le vote.
Ça peut aussi vous intéresser
- Fonds de travaux en copropriété : à quoi il sert vraiment
- Plan pluriannuel de travaux : obligation, contenu et coût
- DPE collectif en copropriété : obligations et coût
Sources
- Service-Public.fr, Éco-PTZ Copropriétés (fiche F38064)
- ANIL, L’éco-PTZ Copropriété pour financer la rénovation énergétique
- Ministère de l’Économie, L’éco-prêt à taux zéro pour la rénovation énergétique
- Légifrance, Code général des impôts, article 244 quater U
- Légifrance, Loi du 10 juillet 1965, article 26-4 (emprunt collectif)
- SGFGAS, Bilan de production annuel des éco-PTZ émis en 2024
- ANIL, Copropriété : l’emprunt collectif à adhésion simplifiée
- BOFiP, BOI-BIC-RICI-10-110-10, éco-prêt à taux zéro